Seis em cada dez brasileiros que ainda estão no mercado de trabalho gostariam de se aposentar até os 60 anos, mas menos da metade deles acredita que conseguirá realizar esse desejo. A quarta edição da pesquisa “Percepção dos Brasileiros sobre Proteção e Planejamento”, encomendada pela Fenaprevi ao Datafolha, revela que 59% querem deixar de trabalhar até essa idade, enquanto apenas 28% acreditam que conseguirão fazê-lo.
O levantamento, apresentado nesta quarta-feira, 16 de setembro, durante o XII Fórum Nacional de Seguro de Vida e Previdência Privada, em São Paulo, ouviu 1.908 brasileiros adultos em julho deste ano.
A distância entre desejo e expectativa aparece também entre os trabalhadores que projetam uma aposentadoria mais tardia. Segundo a pesquisa, 32% acreditam que só conseguirão se aposentar a partir dos 61 anos, 11% avaliam que nunca poderão parar de trabalhar e 12% afirmam que não pretendem se aposentar.
Para o presidente da Fenaprevi, Edson Franco, os resultados revelam uma contradição entre o planejamento dos brasileiros e as condições que esperam encontrar no futuro. “Nós temos uma clara diferença entre desejo e realidade. As pessoas dizem: eu quero me aposentar com 60, mas sei que não vou conseguir”, afirmou durante entrevista coletiva.
Dependência do INSS e incerteza sobre a renda
A pesquisa mostra que 92% dos entrevistados já aposentados apontam o INSS como sua principal fonte de sustento. Entre os trabalhadores que pretendem contar com o benefício público no futuro, 65% não sabem quanto receberão.Dos 35% que afirmam conhecer o valor esperado, 53% estimam receber, no máximo, um salário mínimo.
A perspectiva de redução do padrão de vida é expressiva: entre aqueles que pretendem depender do INSS, 56% acreditam que precisarão cortar gastos, 25% esperam manter as condições atuais e 16% avaliam que enfrentarão dificuldades financeiras ou não terão recursos suficientes para se sustentar. Edson considera que a falta de conhecimento sobre o valor do benefício agrava a dificuldade de planejamento e reforça a necessidade de discutir mudanças estruturais na Previdência.
O presidente da Fenaprevi afirmou que o envelhecimento populacional e as transformações nas relações de trabalho pressionam o financiamento do sistema público. Segundo ele, uma projeção do Ipea de 2024 aponta para uma relação de um contribuinte por aposentado nas próximas décadas. “A janela de oportunidade que existe para que nós possamos criar um novo sistema previdenciário, sem quebra da expectativa de direitos das pessoas que estão no sistema, está se fechando”, declarou.
Na avaliação de Franco, a discussão precisa avançar tanto no governo quanto na sociedade civil. Ele defendeu o debate sobre modelos previdenciários organizados em pilares, com uma combinação de proteção pública e mecanismos de capitalização. Essa é uma proposta defendida pelo dirigente e não uma conclusão da pesquisa Datafolha.
Medo de imprevistos cresce, mas proteção continua baixa
Outro resultado destacado por Edson é a distância entre a preocupação dos brasileiros e as providências tomadas para enfrentar os riscos. A falta de acesso a atendimento médico em caso de doença é o principal temor, citado por 72% dos entrevistados. Apenas 28%, porém, afirmam ter adotado alguma medida preventiva relacionada a esse risco.
A morte de um familiar preocupa 70% dos participantes, mas somente 22% dizem estar preparados para essa situação. Já o diagnóstico de uma doença grave é motivo de preocupação para 63%, enquanto 34% afirmam ter tomado alguma providência para se proteger.
Segundo Franco, os níveis de preocupação, que haviam aumentado após a pandemia e vinham diminuindo, voltaram a crescer neste ano. A preocupação, entretanto, não se converte automaticamente em contratação. Apenas 41% dos entrevistados possuem algum seguro ou plano de previdência privada. O seguro funeral tem a maior penetração, com 30%, seguido pelo seguro de vida, com 18%. A previdência privada está presente na vida de somente 9% dos participantes. “Existe aqui uma clara necessidade de educação, de acesso e de informação”, afirmou Edson.
Educação financeira pesa mais que renda, diz presidente da Fenaprevi
Na avaliação de Franco, a renda continua sendo um obstáculo para a contratação de seguros, mas não é necessariamente o principal fator que explica a baixa penetração do seguro de vida no Brasil. “Eu tinha uma crença de que o grande problema da baixa cobertura securitária de vida no Brasil era a renda. Obviamente que isso é um componente, mas hoje acredito menos nisso do que acreditava antes”, afirmou.
Para ele, educação financeira, capacidade de planejamento e acesso à informação têm peso maior na decisão de compra. O dirigente citou como exemplo a percepção de que o seguro de vida é caro, mesmo entre pessoas que desconhecem o preço do produto.
Segundo a pesquisa, entre os brasileiros que não possuem seguro de vida, 13% apontam o custo como motivo para não contratar. Nesse grupo, 45% não sabem quanto custa a proteção, enquanto apenas 27% pesquisaram ou têm conhecimento efetivo dos valores.
A falta de informação também aparece no vocabulário do setor. Somente 12% dos entrevistados identificaram corretamente o significado da palavra “prêmio”, utilizada para designar o valor pago pelo segurado à seguradora. “Temos que informar as pessoas de que existem produtos e coberturas que cobrem os medos que elas já têm. Elas só não sabem que o produto existe e que cabe no bolso delas”, disse Franco.
Apostas entram na comparação sobre prioridades financeiras
Durante a coletiva, Edson comparou os recursos movimentados pelas apostas on-line com a arrecadação dos seguros de vida e automóvel para ilustrar sua avaliação sobre as prioridades financeiras da população. Segundo os números citados pelo dirigente, as apostas on-line movimentaram mais de R$ 230 bilhões em 2025, enquanto os prêmios de seguros de vida e automóvel somaram R$ 160 bilhões.
Ele fez questão de ressalvar que a comparação não é direta, pois os valores das apostas podem envolver recursos associados a endividamento ou comportamento compulsivo e não representam necessariamente dinheiro disponível para a contratação de seguros. “É uma comparação injusta, não é uma comparação correta. Não estou dizendo que esse dinheiro deveria vir necessariamente para o nosso sistema e nem estou demonizando esse mercado”, afirmou.
O objetivo, explicou, é chamar a atenção para a necessidade de discutir educação financeira e escolhas de consumo. “O brasileiro já gasta para correr risco. A gente tem que ensiná-lo a investir para se proteger de riscos”, declarou.
A pesquisa identificou que apenas 13% dos brasileiros mencionam espontaneamente seguros e previdência privada como formas de proteção contra imprevistos. Poupar ou investir é a alternativa mais lembrada, citada por 42%.
Quando as coberturas são apresentadas aos entrevistados, porém, o interesse aumenta. Ao serem questionados sobre um produto multifuncional que combine aposentadoria, indenização por doenças graves, internações e despesas com planos de saúde, 80% afirmaram que o contratariam.
Além disso, 64% dos brasileiros declararam intenção de contratar ou renovar ao menos um seguro ou plano de previdência privada nos próximos 12 meses. As intenções por produto chegam a 47% para seguro funeral, 43% para seguro de vida, 37% para invalidez, 36% para doenças graves e 33% para previdência privada.
Para Edson, os resultados mostram que existe demanda potencial, mas o setor precisa ampliar o conhecimento sobre os produtos e adotar uma postura mais ativa na distribuição. “Existem dois tipos de seguros: o seguro comprado e o seguro vendido. Seguro de automóvel e seguro saúde são seguros comprados. Mas ninguém acorda de manhã pensando: quero comprar um seguro de vida hoje. Esse é um seguro vendido por provocação. Nós temos que alertar as pessoas”, afirmou.
O levantamento foi realizado em julho de 2026, com 1.908 entrevistas representativas da população brasileira de 18 anos ou mais. A margem de erro máxima é de dois pontos percentuais, para mais ou para menos, com nível de confiança de 95%.
O mercado de seguros precisa conquistar os corretores que ainda não comercializam seguro de vida para conseguir ampliar a proteção financeira dos brasileiros. A estratégia passa por investimentos em capacitação, ferramentas tecnológicas, produtos adequados às necessidades dos consumidores e maior apoio das seguradoras aos profissionais de distribuição. A discussão marcou o painel “Os Desafios da Distribuição”, realizado nesta quarta-feira, 16 de setembro, durante o XII Fórum Nacional de Seguro de Vida e Previdência Privada, promovido pela Fenaprevi, em São Paulo.
O presidente da Federação Nacional dos Corretores de Seguros (Fenacor), Armando Vergílio, cobrou uma atuação mais efetiva das seguradoras e das entidades do setor para integrar os corretores à expansão dos seguros de pessoas. Segundo ele, não será possível ampliar significativamente a penetração do seguro de vida sem enfrentar dois problemas: a oferta de produtos e a distribuição. “Na minha visão, falta produto e falta distribuição. Simples assim”, afirmou.
Armando lembrou que o Brasil possui mais de 140 mil corretores, incluindo cerca de 60 mil empresas corretoras em atividade, espalhadas por mais de 4 mil municípios. Essas empresas empregam mais de 250 mil pessoas na comercialização de seguros. Segundo ele, os corretores respondem por 92% da distribuição de seguros, desconsiderando o VGBL, cuja comercialização está concentrada em outros canais.
A capilaridade dessa rede, entretanto, ainda não se traduz em uma participação expressiva do seguro de vida na carteira de todos esses profissionais. “O que nós temos feito de concreto para incluir e integrar o corretor de seguros verdadeiramente na intermediação de seguro de vida e previdência?”, questionou. Para Armando, o desafio não se limita à atuação individual dos profissionais. É necessário construir uma estratégia conjunta entre seguradoras, corretores, entidades de ensino e reguladores, com ações planejadas para os próximos anos.
Corretor de automóvel precisa de estrutura para vender vida
O presidente do Sindicato dos Corretores de Seguros de São Paulo (Sincor-SP), Boris Ber, foi direto ao apontar por que muitos profissionais que trabalham com automóvel e residencial ainda não avançaram na comercialização de seguros de pessoas.
Segundo ele, a rotina de atendimento e resolução de problemas desses ramos consome grande parte do tempo dos corretores, dificultando a dedicação necessária à venda de vida, que exige uma abordagem mais especializada. “O corretor normal, que vem do automóvel do dia a dia ou residência do dia a dia, a gente achar que ele vai ter tempo, dedicação e conhecimento, esquece. Não vai render”, afirmou.
Boris destacou que esses profissionais já possuem um ativo importante: uma carteira de clientes com informações sobre idade, patrimônio, composição familiar e capacidade financeira. O problema é que não conseguem transformar esse conhecimento em oportunidades de proteção.
A solução, segundo ele, é investir na formação de uma equipe ou de um profissional especializado dentro da corretora, capaz de trabalhar exclusivamente com seguros de pessoas. “Não precisamos buscar fórmulas mágicas. A fórmula está aí: produto, treinamento, facilitar talvez o investimento”, disse.
O presidente do Sincor-SP citou a experiência do movimento Minha Vida Protegida, que realizou um congresso voltado à capacitação dos corretores. Segundo ele, o evento manteve uma audiência expressiva mesmo no encerramento, demonstrando o interesse dos profissionais em desenvolver conhecimentos sobre o segmento.
Boris também defendeu que o corretor assuma uma postura mais propositiva. Em sua avaliação, o seguro de vida dificilmente entra espontaneamente na pauta do consumidor, o que torna indispensável a iniciativa do profissional. “Se eu não tomar a iniciativa, ninguém quer comprar. Se não puxar o assunto, se não fizer a oferta, nós nunca vamos avançar.”
Ele ressaltou que a comercialização mudou com a ampliação das coberturas que podem ser utilizadas em vida, como doenças graves e perda de renda, além da disponibilidade de ferramentas que permitem construir uma proposta personalizada durante a conversa com o cliente.
A mudança exige treinamento e uma estrutura de atendimento que não termine na assinatura da apólice. Para Boris, o corretor precisa estar preparado para acompanhar o segurado durante muitos anos, revisar coberturas e ajustar a proteção conforme as necessidades familiares e patrimoniais.
Bradesco defende qualificação que vá além do conhecimento dos produtos
As seguradoras, por sua vez, precisam oferecer informações e sistemas que permitam esse acompanhamento, cobram os corretores. O diretor-presidente da Bradesco Vida e Previdência e primeiro vice-presidente da Fenaprevi, Bernardo Castello, concordou com a necessidade de capacitação, mas afirmou que o perfil de conhecimento exigido do corretor mudou significativamente.
Até pouco tempo, segundo ele, a formação estava concentrada nas características dos produtos, nos processos de cotação, nas coberturas, nas assistências e na subscrição de riscos. Hoje, o profissional precisa dominar um conjunto muito mais amplo de informações.
“Ele precisa saber de tributação de pessoa física e de pessoa jurídica, precisa saber de legislação, das mudanças da reforma tributária. Precisa ter um arcabouço de conhecimento muito maior do que propriamente apenas o conhecimento de seguro”, afirmou.
Bernardo apontou três competências necessárias para ampliar a comercialização: qualificação, capacidade de contextualizar a oferta e paciência para desenvolver uma venda consultiva. Na avaliação dele, oferecer um seguro de vida de maneira genérica não é suficiente. O corretor precisa identificar acontecimentos que despertem a necessidade de proteção, como o nascimento de um filho, mudanças na composição familiar, preocupações sucessórias ou a necessidade de complementar a cobertura de saúde. “Não é oferta pela oferta. É encontrar o contexto do dia a dia”, explicou.
Outro ponto destacado foi a necessidade de compreender que o seguro de vida possui um ciclo de comercialização diferente de produtos com vendas e renovações mais rápidas. “A venda de seguro de vida precisa ter paciência. Não é uma conversa só”, afirmou. Bernardo ressaltou que o desenvolvimento de uma carteira de seguros de vida pode contribuir para a segurança financeira da corretora no médio e longo prazo, embora não necessariamente resolva suas necessidades imediatas de receita.
Ao comentar a resistência de alguns profissionais em ingressar no segmento, observou que a decisão exige disposição para investir em uma atividade cujo retorno pode não ser imediato. “Ele precisa ter paciência, ter resiliência, saber ajustar o seu modelo, ajustar o seu script. No final do dia, ele precisa entender que atuar em seguro de vida não é sobre resolver um problema da corretora, é sobre resolver um problema do cliente.”
Icatu aposta em educação, simplificação e ferramentas para o corretor
O CEO da Icatu Seguros e vice-presidente da Fenaprevi, Luciano Soares, destacou que a expansão do seguro de vida depende de uma estratégia que contemple simultaneamente o consumidor e os profissionais de distribuição. Para ele, a educação financeira e securitária precisa alcançar públicos diferentes, com abordagens adaptadas ao conhecimento e às necessidades de cada grupo.
“A educação tem que atingir tanto o público final quanto também os distribuidores”, afirmou. Luciano defendeu que as seguradoras continuem investindo em treinamento, mas ressaltou que a simplificação dos processos comerciais é igualmente importante. A proposta é reduzir o trabalho operacional dos corretores, oferecendo ferramentas que facilitem a identificação das necessidades do cliente, a elaboração de propostas e a explicação das coberturas.
“Quando eu falo simplificação, é tanto a simplificação para o canal de distribuição, ou seja, para a tarefa do corretor, porque esse é o elo de confiança”, explicou. Segundo o executivo, o profissional não precisa necessariamente dominar todos os detalhes técnicos de cada produto, desde que tenha acesso a recursos que o ajudem a compreender e explicar as soluções oferecidas.
A Icatu também tem buscado desenvolver coberturas associadas às mudanças na estrutura das famílias. Luciano citou o lançamento de um produto que oferece proteção para os pais do segurado, considerando a realidade de pessoas que precisam cuidar simultaneamente dos filhos e de familiares idosos, situação conhecida como geração sanduíche.
De acordo com ele, a cobertura surgiu da identificação de preocupações familiares e tem despertado maior interesse entre as mulheres na experiência da companhia. O executivo também defendeu que o seguro de vida seja incorporado ao planejamento financeiro, em vez de tratado como um produto separado das decisões de investimento e acumulação de patrimônio. “Não existe planejamento financeiro bem feito sem a gente incluir proteção”, afirmou.
Fenacor apresenta plano para transformar a distribuição até 2035
Como resposta à cobrança por ações concretas, Armando apresentou o Plano de Desenvolvimento do Mercado de Intermediação de Seguros (PDMIS), elaborado pela Fenacor em conjunto com outras instituições do setor. O projeto estabelece prioridades para preparar os corretores para mudanças regulatórias, tecnológicas e comportamentais, com horizonte até 2035.
Entre as frentes previstas estão capacitação permanente, transformação digital, fortalecimento do papel consultivo, diversificação do portfólio, profissionalização da gestão das corretoras, renovação das lideranças e maior cooperação entre seguradoras e intermediários.
Para Armando, três pontos precisam receber atenção imediata: conhecimento, tecnologia e representação institucional. “Ninguém vende aquilo que não conhece”, afirmou, ao defender que a formação continuada seja tratada como uma exigência permanente da profissão.
O dirigente também alertou que o avanço da inteligência artificial exigirá adaptação dos profissionais. Segundo ele, a tecnologia não elimina necessariamente o papel do intermediário, mas pode alterar as condições de concorrência entre corretores que dominam as novas ferramentas e aqueles que não as utilizam.
O plano pretende substituir uma atuação predominantemente reativa por uma estratégia de desenvolvimento de longo prazo, capaz de preservar a relevância do corretor diante das transformações do mercado.
Pesquisa mostra que consumidor pesquisa na internet, mas busca confiança no corretor
A apresentação de Marcelo Assunção, diretor da LIMRA/LOMA para a América Latina e o Caribe, trouxe dados que reforçam a importância de combinar canais digitais com atendimento especializado.
Em pesquisa realizada nos Estados Unidos, 84% dos integrantes da geração Z e 78% dos millennials disseram utilizar redes sociais para buscar informações sobre produtos financeiros e seguros.
Entre os entrevistados norte-americanos, 60% afirmaram procurar nas redes sociais informações, comentários e avaliações sobre corretores e especialistas em seguro de vida. Outros 58% buscam informações sobre produtos e 42% procuram contato direto com especialistas.
Segundo Marcelo, os resultados indicam que os consumidores mais jovens desejam pesquisar e comparar produtos digitalmente, mas também valorizam a possibilidade de conversar com um profissional antes da contratação.
Ele citou ainda um estudo sobre confiança do consumidor no qual aproximadamente 63% dos entrevistados que não compraram seguro de vida disseram não ter se sentido seguros durante a reunião com o corretor. Entre os que contrataram, mais de 80% relataram redução da ansiedade e maior confiança após a conversa.
A pesquisa reforça a necessidade de oferecer aos profissionais ferramentas digitais, informações claras, simulações de preços e recursos que facilitem o relacionamento com potenciais clientes.
Para Marcelo, a indústria precisa apoiar os corretores com tecnologia, geração de oportunidades comerciais e ferramentas de inteligência artificial, sem perder a dimensão humana do atendimento.
O debate terminou com uma convergência entre os representantes das seguradoras e dos corretores: ampliar a penetração do seguro de vida exige mais do que lançar produtos. É necessário investir na formação dos profissionais, facilitar a comercialização e criar condições para que a rede de distribuição consiga transformar sua carteira atual de clientes em oportunidades de proteção financeira.
O Ministério da Fazenda quer ampliar a concorrência, estimular a inovação e facilitar a entrada de novos participantes no mercado de seguros e previdência privada, mas pretende reforçar os cuidados regulatórios para impedir que agentes com práticas inadequadas comprometam a confiança dos consumidores. O alerta foi feito nesta quarta-feira, 16 de setembro, pelo secretário de Reformas Econômicas do Ministério da Fazenda, Regis Dudena, durante o XII Fórum Nacional de Seguro de Vida e Previdência Privada, promovido pela Fenaprevi, em São Paulo.
Em um discurso de tom contundente, Dudena afirmou que o crescimento do mercado precisa ocorrer sem reproduzir problemas verificados na expansão dos serviços financeiros, especialmente no crédito. Para ele, a ampliação do acesso e a diversificação dos prestadores de serviços são avanços importantes, mas exigem mecanismos capazes de proteger os consumidores. “A gente não pode deixar acontecer no setor de seguros e de previdência complementar o que aconteceu na parte ruim da variabilidade do sistema financeiro, na parte de crédito”, afirmou.
O secretário destacou que a expansão dos serviços financeiros, impulsionada pela tecnologia e pela entrada de novos participantes, trouxe benefícios ao país, mas também abriu espaço para práticas que considera prejudiciais. Segundo ele, o desafio é evitar que esse movimento se reproduza no mercado segurador. “Se é verdade que a bancarização, a financeirização foi algo muito positivo para o país, por outro lado trouxe aqui a sujeira”, declarou.
Dudena foi além ao afirmar que já identifica sinais de atuação de agentes problemáticos em uma parcela do mercado de seguros. Embora não tenha citado empresas ou detalhado casos específicos, indicou que o governo pretende atuar para impedir a disseminação dessas práticas. “Não deixar que o setor de vocês, que tem empresas que são líderes mundiais, que são líderes nacionais, que são muito bem recomendadas, seja contaminado por pessoas que venham trazer a sujeira do setor de seguros. Isso a gente vai tentar evitar a todo preço.”
Segundo o secretário, o Ministério da Fazenda pretende atuar na definição de diretrizes regulatórias, em conjunto com a Superintendência de Seguros Privados (Susep), para conciliar a abertura do mercado com a proteção dos segurados. “O nosso esforço, enquanto Ministério da Fazenda, enquanto Secretaria de Reformas Econômicas, é ajudar, por meio de grandes diretrizes, que a nossa superintendência consiga fazer esse enfrentamento”, disse.
Proteção do segurado deve acompanhar a inovação
Ao abordar o Seguro Vida Universal, um dos principais temas do Fórum, Dudena reconheceu o potencial de produtos mais flexíveis e adaptados às diferentes necessidades dos consumidores. Ressaltou, porém, que a sofisticação técnica das soluções não pode resultar em insegurança para quem contrata a cobertura. “Eu quero ver o seguro simples, que com um clique eu contrate. Mas, se der um pepino, eu quero ser segurado, eu quero que meu recurso seja pago”, afirmou.
Na avaliação do secretário, cabe ao governo estabelecer as diretrizes gerais e à Susep assegurar que os produtos oferecidos ao público tenham estruturas adequadas e garantias efetivas. A simplicidade na contratação, segundo ele, precisa corresponder à capacidade de pagamento quando ocorrer um sinistro.
O Seguro Vida Universal, que ainda aguarda regulamentação, combina proteção securitária com mecanismos de acumulação de recursos e permite ajustes conforme as necessidades do segurado. O produto foi tema de um painel que reuniu representantes do governo, da Susep e de seguradoras.
Dudena afirmou que o governo reconhece a necessidade de ampliar a cobertura securitária no Brasil, tanto nos seguros de pessoas quanto nos produtos voltados a grandes empreendimentos. Segundo ele, a agenda de reformas dos últimos anos buscou criar condições para a entrada de novos agentes e o desenvolvimento de soluções inovadoras, preservando a proteção dos consumidores.
O secretário também mencionou o trabalho conjunto com a Susep e outros órgãos do governo para aprimorar os seguros destinados a grandes obras e projetos de infraestrutura. Na avaliação dele, esse segmento já apresenta avanços, embora ainda existam melhorias em discussão.
Para os mercados de vida, previdência e saúde, entretanto, Dudena considera que as oportunidades de desenvolvimento convivem com deficiências significativas de cobertura. O desafio, afirmou, é encontrar um ponto de equilíbrio entre dois extremos: uma regulação excessivamente concentradora, que restrinja a concorrência e a inovação, e uma abertura indiscriminada, capaz de colocar em risco os recursos e a proteção dos consumidores.
Ao encerrar sua participação, o secretário reforçou que a expansão do mercado deve ser acompanhada por mecanismos de supervisão capazes de identificar e enfrentar práticas inadequadas. A mensagem foi de que o governo pretende estimular novos produtos e participantes, mas sem abrir mão da segurança dos segurados.
Susep espera concluir regulamentação tributária do Seguro Vida Universal até o fim do ano
O Seguro Vida Universal poderá ter sua regulamentação tributária concluída até o fim de 2026. A expectativa foi apresentada pelo superintendente da Superintendência de Seguros Privados (Susep), Alessandro Octaviani, nesta quarta-feira, 16 de setembro, durante o XII Fórum Nacional de Seguro de Vida e Previdência Privada, promovido pela Fenaprevi, em São Paulo. Segundo ele, a etapa regulatória sob responsabilidade da Susep e do Conselho Nacional de Seguros Privados (CNSP) já foi concluída, mas ainda falta avançar nas definições tributárias junto à Receita Federal.
“Nós refizemos a regulação Susep e CNSP. Então, esta parte está feita. Agora chegamos a uma longa conversa com a Receita Federal”, afirmou Octaviani, reconhecendo que as negociações não avançam na velocidade desejada pelo setor.
O superintendente explicou que as discussões envolvem a Susep, a Fenaprevi e a Secretaria de Reformas Econômicas do Ministério da Fazenda. Para ele, a ampliação dessa articulação poderá contribuir para a conclusão do processo ainda neste ano. “Eu acredito que, se nós ampliarmos esta coalizão, talvez possamos, inclusive, daqui para o final do ano, ter esta finalização por parte da Receita Federal. Otimisticamente olhando para isso, acho que é possível”, declarou.
Octaviani ressaltou, entretanto, que não há garantia de conclusão em 2026. A Receita Federal possui competências próprias e precisa avaliar as particularidades tributárias do produto. Caso as negociações não sejam encerradas neste ano, o trabalho deverá continuar.
“Temos que continuar conversando com a Receita Federal em todas as oportunidades. Daqui para o final do ano, se der certo, teremos que comemorar. Se não der neste ano, temos que seguir levando isso adiante.”
O Seguro Vida Universal combina cobertura por morte com a formação de uma reserva financeira, permitindo maior flexibilidade na gestão da apólice. Uma de suas características é a possibilidade de utilizar recursos acumulados para manter o pagamento dos custos do seguro, conforme as condições contratuais.
Octaviani destacou justamente esse mecanismo como um dos principais benefícios do produto. Segundo ele, a possibilidade de utilizar a reserva para sustentar a cobertura pode evitar que consumidores abandonem o seguro durante períodos de dificuldade financeira. “A beleza do produto é poder dizer o seguinte: você juntou um tanto de dinheiro aqui. Nós não consideraremos, quando você precisar, isto aqui um resgate”, explicou.
Na avaliação do superintendente, a solução pode contribuir para a permanência dos consumidores no sistema de proteção financeira. Ele observou que recuperar um segurado que deixou de contratar uma apólice costuma exigir esforços significativos do mercado.
A possibilidade de manutenção da cobertura também responde às mudanças nas condições financeiras das famílias ao longo da vida, permitindo que o produto acompanhe períodos de maior ou menor disponibilidade de renda.
Previdência privada precisa alcançar micro e pequenos empreendedores
Além da regulamentação do Vida Universal, Octaviani defendeu uma mudança estrutural na política de previdência privada para incorporar microempreendedores individuais e empresas de pequeno e médio porte.
Segundo ele, o modelo de expansão da previdência complementar precisa considerar a realidade de trabalhadores que não possuem vínculos tradicionais de emprego e que, muitas vezes, passam a atuar por conta própria após perderem seus postos de trabalho.
“Se nós não tivermos uma política de construção da previdência privada que seja capaz de incorporar estruturalmente, como um núcleo da nossa política pública, as microempresas, pequenas e médias empresas do Brasil, nós não dialogaremos com a economia brasileira tal qual ela é”, afirmou.
O superintendente defendeu que Estado e mercado atuem conjuntamente para desenvolver soluções de previdência voltadas a esse público. Na avaliação dele, a oposição entre os dois agentes dificulta a construção de políticas capazes de responder às transformações nas relações de trabalho. “Estado e mercado têm que andar juntos. Nós precisamos chegar neste empreendedor e dizer: há uma política pública que te suporta estruturalmente ao longo de toda a sua vida.”
Octaviani pediu que a Fenaprevi sistematize propostas para ampliar a previdência privada entre microempreendedores e pequenas e médias empresas e as apresente à Susep e à Secretaria de Reformas Econômicas. Ele reconheceu que a iniciativa dificilmente será concluída no curto prazo, mas defendeu sua continuidade independentemente dos ciclos políticos. “Isso aqui não é questão de governo, é questão de Estado. Nós estamos falando de uma política pública de longuíssimo prazo”, afirmou.
A manifestação do superintendente reforça duas frentes da agenda regulatória discutida no Fórum: a conclusão das regras necessárias para viabilizar o Seguro Vida Universal e a construção de alternativas para ampliar o acesso à previdência privada em uma economia marcada pelo empreendedorismo e por trajetórias profissionais cada vez menos lineares.
Vida Universal pode mudar relação dos brasileiros com seguro de vida, mas setor precisa abandonar a complexidade
Para as seguradoras, o desafio seguinte será transformar a inovação regulatória em produtos compreensíveis, acessíveis e adaptáveis à realidade financeira dos brasileiros. Executivos defendem produto mais flexível e transparente para ampliar a proteção financeira; presidente da MetLife cobra simplificação e alerta que dificuldade de compreensão encarece a distribuição.
Segundo eles, o Seguro Vida Universal poderá transformar a relação dos brasileiros com a proteção financeira ao permitir que a cobertura acompanhe as mudanças na renda e nas necessidades dos consumidores ao longo da vida. Mas, para que o produto contribua efetivamente para ampliar o acesso ao seguro, o mercado precisará superar um problema antigo: a complexidade das apólices e a dificuldade de comunicação com os clientes.
Breno Gomes, diretor estatutário da Fenaprevi e presidente da MetLife Brasil, destacou que o novo produto permitirá uma relação mais dinâmica entre seguradoras e clientes, substituindo a lógica tradicional de contratação de uma apólice que permanece praticamente inalterada durante anos. “Ele vai ser um produto que você compra e acompanha. Vai permitir ao cliente seguir as ondinhas que o Fernando contou e adaptar esse produto conforme a sua vida vai acontecendo, para suas novas necessidades”, afirmou.
Segundo o executivo, essa flexibilidade ganha importância diante das transformações no mercado de trabalho, especialmente com o crescimento da informalidade e a instabilidade de renda. A possibilidade de ajustar a cobertura e utilizar recursos acumulados para manter o seguro pode evitar que consumidores abandonem a proteção em momentos de dificuldade financeira.
A saída de segurados representa um problema para toda a cadeia, argumentou Breno, porque reconquistar esses clientes exige investimentos adicionais que acabam influenciando o custo dos produtos.
Outra transformação esperada com o Vida Universal é a maior transparência sobre a composição e a evolução financeira das apólices. Breno explicou que, nos seguros de vida com características de capitalização atualmente comercializados, a contabilidade do produto está integrada à contabilidade da seguradora. No Vida Universal, o cliente terá acesso a uma conta que permitirá acompanhar de maneira mais clara o funcionamento da cobertura e a evolução dos recursos. “O cliente vai ter acesso a uma conta e conseguir entender de forma muito mais clara como é que funciona esse produto”, afirmou.
Na avaliação do executivo, essa característica poderá contribuir para o desenvolvimento da cultura securitária no médio prazo, ao aproximar o consumidor da gestão de sua própria proteção financeira. A mudança também exigirá das seguradoras um novo patamar de transparência e comunicação, com informações que permitam ao cliente compreender os custos, os benefícios e a evolução de sua apólice.
A crítica mais contundente de Breno foi dirigida à dificuldade histórica do setor de seguros em simplificar produtos e contratos. Com quase três décadas de experiência no mercado, ele afirmou que o discurso sobre a necessidade de tornar o seguro mais acessível e compreensível se repete há anos, mas os avanços continuam insuficientes. “Está na hora de a gente sair um pouco mais dos PowerPoints. Estamos fazendo o mesmo PowerPoint nos últimos 30 anos, evoluindo lentamente, porque a gente é especialista em complexidade”, declarou.
Segundo Breno, a complexidade não prejudica apenas a compreensão do consumidor. Ela também encarece a distribuição, porque exige mais tempo e esforço dos corretores para explicar e comercializar cada apólice. Esse custo, por sua vez, dificulta a oferta de seguros para consumidores de menor renda. “Um produto muito difícil de entender é um produto caro para vender, porque o corretor vende pouco e, portanto, precisa ser remunerado muito por cada apólice. Isso causa um ciclo que dificulta a gente sair das classes A e B”, afirmou.
Para romper esse ciclo, o executivo defendeu uma atuação conjunta de seguradoras, reguladores e distribuidores, com o objetivo de levar a simplicidade ao extremo e tornar a comercialização mais eficiente.
A presidente da Prudential do Brasil, Patrícia Freitas, trouxe para o debate as preocupações identificadas na pesquisa Fenaprevi/Datafolha apresentada durante o Fórum. Segundo ela, os brasileiros manifestaram três grandes receios relacionados à proteção financeira: a morte prematura e o risco de deixar a família desamparada; a ocorrência de acidentes ou problemas de saúde que impeçam temporária ou definitivamente a geração de renda; e o aumento dos gastos com saúde e do custo de vida.
As preocupações reforçam a necessidade de produtos capazes de oferecer proteção em diferentes momentos da vida, incluindo situações em que o segurado permanece vivo, mas perde sua capacidade de gerar renda. Ao relacionar os resultados da pesquisa ao Seguro Vida Universal, Patrícia levantou a questão de como o produto poderá contribuir para o amadurecimento da cultura de seguros no Brasil e melhorar a relação entre a indústria e seus clientes.
Fernando, que também participou do painel, destacou a importância da construção conjunta das mudanças regulatórias entre o poder público e a indústria. Ao mencionar sua experiência internacional, citou o processo de implementação do regime europeu de solvência e a possibilidade de aproveitar os aprendizados de outros mercados para evitar efeitos indesejados sobre o desenvolvimento do setor.
Ele também ressaltou que a criação de uma proposta de valor não é suficiente para garantir o sucesso comercial de um produto. É necessário desenvolver simultaneamente uma estrutura de distribuição capaz de levá-lo ao consumidor.
A discussão ocorre em um momento em que a Susep já concluiu sua etapa de regulamentação do Seguro Vida Universal, mas aguarda definições da Receita Federal para viabilizar sua implementação. Durante o mesmo painel, o superintendente Alessandro Octaviani afirmou que espera uma conclusão ainda em 2026, embora tenha ressaltado que não existe garantia de que as negociações sejam encerradas neste ano.
Nilton Molina, presidente do Instituto de Longevidade MAG, participou do 2º Seminário de Educação Previdenciária PRPREV, promovido pela Paraná Previdência, em Curitiba. Durante o encontro, que reuniu profissionais e especialistas do setor, Molina destacou a educação previdenciária como um dos pilares para preparar a população para os desafios de uma vida cada vez mais longa.
Ao abordar a relação entre previdência e longevidade, Molina reforçou a importância de incorporar o planejamento para o futuro às decisões tomadas ao longo de toda a vida, e não apenas quando a aposentadoria se aproxima. Nesse contexto, ampliar o acesso à informação e fortalecer a educação previdenciária tornam-se fundamentais para estimular escolhas mais conscientes e uma preparação financeira compatível com o aumento da longevidade.
“Viver mais é uma conquista da sociedade, mas também exige que repensemos a forma como nos preparamos para o futuro. A educação previdenciária tem um papel fundamental nesse processo, porque ajuda as pessoas a compreenderem que o planejamento não começa às vésperas da aposentadoria. Ele precisa acompanhar as diferentes fases da vida e fazer parte das decisões que tomamos hoje para construir um futuro com mais segurança e autonomia”, afirma Molina.
O seminário reuniu servidores, profissionais, parceiros e representantes de diferentes regimes de previdência em uma agenda voltada à disseminação da educação previdenciária e à troca de experiências sobre os desafios do setor. O encontro também ampliou o debate sobre planejamento e preparação para o futuro diante do aumento da longevidade da população brasileira.
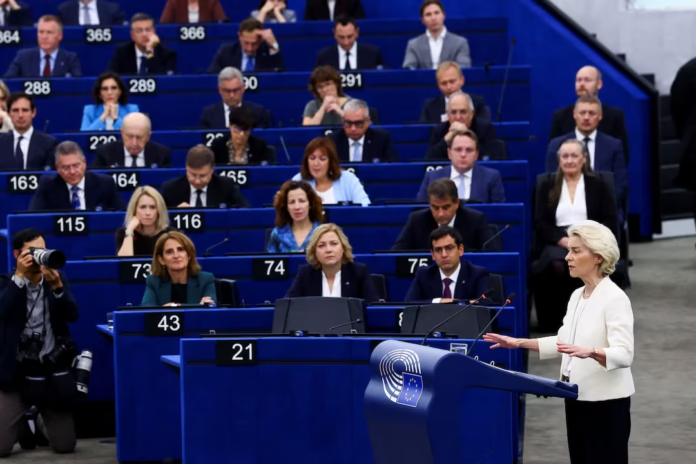
BRUXELAS, 16 de setembro (Reuters) – A União Europeia criará uma “aliança de seguros climáticos” para ampliar a cobertura contra eventos meteorológicos extremos, anunciou nesta quarta-feira a presidente da Comissão Europeia, Ursula von der Leyen. A iniciativa surge após um verão marcado por secas, incêndios florestais e ondas de calor no continente.
As mudanças climáticas fizeram da Europa o continente que aquece mais rapidamente no mundo, a um ritmo duas vezes superior à média global.
A temporada de incêndios florestais deste ano foi uma das piores já registradas na Europa. Uma sucessão de ondas de calor provocou dezenas de mortes, interrompeu o fornecimento de energia, reduziu a produtividade e levou ao fechamento de escolas.
Segundo dados da União Europeia, apenas um quarto das perdas econômicas relacionadas ao clima no bloco está coberto por seguros. O novo programa reunirá seguradoras, investidores, especialistas em modelagem de riscos, autoridades públicas e segurados para desenvolver soluções que ampliem a contratação de seguros.
“Com frequência excessiva, os orçamentos nacionais acabam se tornando o segurador de última instância. Precisamos agir para reduzir essa lacuna”, afirmou von der Leyen em discurso ao Parlamento Europeu.
A aliança identificará e promoverá instrumentos capazes de reduzir riscos, como seguros coletivos e seguros paramétricos. Nessa modalidade, o pagamento das indenizações é acionado automaticamente quando determinados parâmetros previamente estabelecidos, como níveis de precipitação ou temperatura, atingem os limites previstos em contrato.
Embora a União Europeia disponha de um ambicioso conjunto de políticas para reduzir as emissões de gases de efeito estufa responsáveis pelas mudanças climáticas, o bloco tem avançado lentamente na preparação para os impactos do aquecimento global.
Em fevereiro, consultores climáticos independentes da UE alertaram que a Europa investe menos do que o necessário em adaptação climática. Entre as medidas recomendadas estão o aprimoramento do planejamento urbano para evitar a construção de moradias em áreas sujeitas a inundações e a adaptação das cidades para proteger a população durante ondas de calor.
“Precisamos intensificar drasticamente nossa preparação”, declarou von der Leyen.
A presidente da Comissão Europeia também anunciou outras propostas. Uma estratégia de resiliência climática, prevista para outubro, abordará a gestão dos riscos climáticos em 100 territórios europeus vulneráveis.
Um plano específico para ondas de calor buscará aprimorar os sistemas de alerta precoce, enquanto um plano europeu para a água terá como objetivo fortalecer a gestão dos riscos de seca.
Bruxelas também solicitou a comandantes experientes de equipes de combate a incêndios que apresentem propostas para melhorar a resposta aos incêndios florestais, incluindo a possibilidade de criação de uma frota própria de combate a incêndios da União Europeia.
A Generali Brasil avançou três posições e agora ocupa a 16ª colocação entre as maiores seguradoras do país, segundo o ranking Valor 1000. O desempenho reforça a trajetória de crescimento da companhia, que registrou, em 2025, R$ 2,2 bilhões em prêmios emitidos, alta de 33,7% em relação ao ano anterior. A empresa também alcançou R$ 694,3 milhões em patrimônio líquido, R$ 1,8 bilhão em lucro operacional e R$ 137,8 milhões em lucro líquido, destacando-se entre as 20 primeiras em diferentes indicadores financeiros e operacionais.
O desempenho está alinhado à estratégia da companhia de combinar crescimento sustentável, eficiência e inovação, acompanhando a transformação das necessidades de proteção de pessoas e empresas. Atuante principalmente no modelo B2B2C, a Generali oferece seus produtos por meio de parceiros estratégicos, como redes varejistas e instituições financeiras, com iniciativas que também contribuem para tornar as experiências e jornadas cada vez mais digitais, com foco em seguros massificados voltados à proteção de bens e valores.
Para Eric Lundgren, CEO da Generali Brasil, o desempenho reflete uma estratégia de desenvolvimento sustentável, apoiada pela diversificação dos negócios, pela capacidade de adaptação às novas necessidades de proteção e pela busca contínua por eficiência e inovação. “O canal de massificados tem crescido de forma contínua, garantindo que nossas soluções alcancem um público cada vez maior e diversificado. Nossos produtos oferecem ampla capilaridade e presença de mercado”, afirma.
A estratégia também passa pela transformação da operação e pela adoção de novas tecnologias. Inteligência artificial, automação e uso de dados já fazem parte de diferentes etapas do negócio, contribuindo para tornar processos mais eficientes e soluções mais adequadas às necessidades dos clientes. Para Lundgren, a inovação deve caminhar lado a lado com a solidez construída pela companhia ao longo de sua história.
“Uma companhia pode ter uma história muito longa e, ainda assim, funcionar com uma mentalidade de startup. Isso significa ter velocidade para testar, aprender com o que não funciona e seguir em frente. Ao mesmo tempo, o objetivo final continua sendo entregar uma proteção que faça sentido para a sociedade e que funcione quando ela mais precisar”, conclui Lundgren.
A MAG Seguros participou, nesta segunda-feira (14), do Café CVG-SP, em São Paulo, promovido pelo Clube de Vida em Grupo de São Paulo (CVG-SP). O painel “Vida Individual – Proteção em Movimento” reuniu profissionais do mercado para discutir os desafios e as oportunidades para o desenvolvimento do seguro de vida diante de um consumidor que busca soluções de proteção cada vez mais alinhadas aos diferentes momentos da sua existência, estilo de vida e necessidades financeiras. O evento também abordou a evolução do segmento de seguros de pessoas e os caminhos para ampliar a compreensão sobre a importância da proteção individual.
Participaram do encontro Karina Batistuti, superintendente da MAG Seguros, Bernardo Ribeiro (cofundador da Azos); Fábio Magalhães (diretor da Bradesco Vida e Previdência) e Ricardo Tarantello, (diretor do Instituto Minha Vida Protegida – MVP). A mediação foi feita por Marcos Salum, diretor de Relações com o Mercado e gerente Comercial da Swiss Re.
“Participar do Café CVG-SP foi uma oportunidade muito rica para trocar experiências e diferentes perspectivas sobre os caminhos do seguro de vida individual. É uma discussão importante porque estamos diante de um consumidor com novas prioridades e necessidades e quanto melhor entendermos essas demandas, mais conseguiremos oferecer uma proteção que de fato consiga atendê-lo em cada momento da vida”, afirma Karina Batistuti, superintendente da MAG Seguros.
A participação de Karina reforça a atuação da MAG no debate sobre a transformação do mercado de Vida e sobre como o setor pode acompanhar as novas demandas dos consumidores, aproximando a proteção da realidade e dos diferentes momentos de vida das pessoas.
O setor supervisionado pela Superintendência de Seguros Privados (Susep) encerrou os sete primeiros meses de 2026 com arrecadação de R$ 244,96 bilhões, queda nominal de 1% em relação aos R$ 247,44 bilhões registrados no mesmo período de 2025. Descontada a inflação, a retração foi de 5,14%. O resultado reflete principalmente o desempenho dos produtos de acumulação, enquanto os seguros de danos e pessoas mantiveram trajetória de crescimento. Apenas em julho, a arrecadação alcançou R$ 37,76 bilhões, aumento de 10,04% em relação a junho, mas queda de 8,77% na comparação com julho de 2025.
Os seguros de danos e pessoas, excluindo o VGBL, arrecadaram R$ 134,49 bilhões entre janeiro e julho, crescimento nominal de 6,06% e real de 1,62%. O segmento respondeu por 55% das receitas totais do mercado supervisionado. Já os produtos de acumulação, que incluem VGBL, PGBL e previdência tradicional, movimentaram R$ 92,10 bilhões, com retração nominal de 8,64% e real de 12,43%. A capitalização também apresentou resultado negativo, com receitas de R$ 18,37 bilhões, queda de 7,35%.
Seguro de vida cresce 9,49% e prestamista avança 17,36%
Os seguros de pessoas, excluindo o VGBL, apresentaram crescimento superior ao dos seguros de danos. A arrecadação atingiu R$ 48,25 bilhões até julho, alta nominal de 10,48% e real de 5,87% em relação ao mesmo período do ano passado.
O seguro de vida respondeu por R$ 23,46 bilhões, crescimento nominal de 9,49% e real de 4,92%. O produto representa 48,62% da arrecadação dos seguros de pessoas. O seguro prestamista registrou expansão ainda maior, de 17,36%, com prêmios de R$ 14,38 bilhões. Em contrapartida, o seguro de acidentes pessoais apresentou retração nominal de 1,55%, enquanto o seguro viagem cresceu 3,53% em valores correntes, mas recuou 0,84% em termos reais.
Seguros de danos crescem 3,74%, mas rural e energia recuam
Os seguros de danos arrecadaram R$ 86,23 bilhões nos sete primeiros meses de 2026, crescimento nominal de 3,74%, mas queda real de 0,61%. O seguro automóvel manteve a maior participação no segmento, com R$ 36,68 bilhões em prêmios, equivalentes a 42% da arrecadação dos seguros de danos. O ramo apresentou crescimento nominal de 6,17% e real de 1,71%.
Entre os segmentos que registraram expansão, destacam-se fiança locatícia, com crescimento de 28,97% e arrecadação de R$ 1,47 bilhão, e seguros financeiros, que avançaram 19,62%, para R$ 5,81 bilhões. Os seguros habitacionais cresceram 11,44%, movimentando R$ 5,10 bilhões.
Na direção contrária, o seguro rural registrou queda nominal de 8,15%, com arrecadação de R$ 6,86 bilhões. O segmento de riscos especiais de energia apresentou retração de 25,22%, enquanto os seguros de transporte recuaram 6,31%.
O desempenho dos microsseguros chama a atenção. A arrecadação caiu 53,86% em termos nominais e 55,82% em termos reais, totalizando R$ 450 milhões no acumulado do ano. O boletim não apresenta explicações específicas para a retração.
Previdência: VGBL recua 10,35%, enquanto PGBL cresce 12,99%
Os produtos de acumulação, responsáveis por 38% da arrecadação total do setor supervisionado, registraram receitas de R$ 92,10 bilhões até julho. O VGBL, principal produto do segmento, recebeu R$ 82,78 bilhões em contribuições, queda nominal de 10,35% e real de 14,07% em relação ao mesmo período de 2025. Os resgates somaram R$ 74,75 bilhões, além de R$ 210 milhões em benefícios, resultando em captação líquida positiva de R$ 7,81 bilhões.
O PGBL apresentou comportamento diferente. As contribuições cresceram 12,99%, alcançando R$ 7,62 bilhões. Entretanto, os resgates e benefícios superaram as entradas, produzindo captação líquida negativa de R$ 1,54 bilhão.
Na previdência tradicional, as contribuições somaram R$ 1,71 bilhão, com captação líquida negativa de R$ 1,47 bilhão. Considerados os três produtos, as contribuições superaram os pagamentos de resgates e benefícios em R$ 4,80 bilhões nos sete primeiros meses do ano.
Capitalização recua 7,35%, mas modalidade de garantia cresce 16%
O mercado de títulos de capitalização arrecadou R$ 18,37 bilhões até julho, retração nominal de 7,35% e real de 11,21%. A modalidade tradicional, responsável por 71% das receitas do segmento, movimentou R$ 12,98 bilhões, queda de 9,44%. A filantropia premiável apresentou retração mais acentuada, de 27,09%, com arrecadação de R$ 1,82 bilhão.
Em contrapartida, a modalidade instrumento de garantia, utilizada também como alternativa de garantia em contratos de locação, cresceu 16,04%, alcançando R$ 2,53 bilhões. Os títulos de incentivo avançaram 23,31%, com receitas de R$ 810 milhões.
Indenizações, resgates e benefícios somam R$ 149,78 bilhões
As indenizações, os resgates, os benefícios e os sorteios pagos pelo setor supervisionado totalizaram R$ 149,78 bilhões entre janeiro e julho, queda nominal de 2,75% em relação ao mesmo período do ano passado.
Nos seguros, as indenizações somaram R$ 45,99 bilhões, retração nominal de 1,24% no acumulado. Somente em julho, entretanto, os pagamentos alcançaram R$ 7,23 bilhões, aumento de 13,82% em relação ao mesmo mês de 2025. Nos produtos de acumulação, resgates e benefícios totalizaram R$ 87,31 bilhões, enquanto os pagamentos de resgates e sorteios da capitalização atingiram R$ 16,48 bilhões.
Provisões técnicas alcançam R$ 2,20 trilhões
O estoque de provisões técnicas do mercado supervisionado atingiu R$ 2,20 trilhões em julho, crescimento nominal de 11,75% em relação ao mesmo mês de 2025 e de 6,90% em termos reais.
O montante corresponde a 16,55% do Produto Interno Bruto (PIB) brasileiro acumulado em 12 meses. As provisões representam os recursos estimados pelas empresas para assegurar o cumprimento de seus compromissos futuros.
Os produtos de acumulação concentram a maior parcela desses recursos, com R$ 1,89 trilhão, seguidos pelos seguros, com R$ 261,98 bilhões, e pela capitalização, com R$ 44,61 bilhões.
Resseguro recebe R$ 18,04 bilhões em prêmios cedidos
Do total de R$ 134,49 bilhões em prêmios emitidos pelas seguradoras nos segmentos de danos e pessoas, excluindo o VGBL, R$ 18,04 bilhões foram cedidos em resseguro até julho, o equivalente a 13,41%.
As resseguradoras locais receberam R$ 9,59 bilhões, enquanto as admitidas ficaram com R$ 4,20 bilhões e as eventuais, com R$ 4,25 bilhões. Os valores apresentados pela Susep são líquidos das comissões de resseguro. O mercado brasileiro contava, em julho, com 15 resseguradoras locais, 25 admitidas e 92 eventuais autorizadas a operar no país.
As resseguradoras locais também registraram R$ 900,46 milhões em aceitação de riscos provenientes do exterior no acumulado até junho, dado divulgado com defasagem de um mês. Desse total, R$ 699,29 milhões correspondem a prêmios líquidos de resseguro e R$ 201,18 milhões a retrocessões aceitas líquidas.
A relação entre corretores e seguradoras ganha uma nova dinâmica com o avanço da inteligência artificial. Na Junto Seguros, essa transformação chega à operação com uma solução inédita que permite ao corretor emitir apólices e gerenciar sua carteira diretamente por meio de interações com agentes de IA, sem precisar acessar o portal da companhia.
A iniciativa, desenvolvida em colaboração com a AWS, reforça o pioneirismo da Junto Seguros na transformação digital do setor. A seguradora lançou o modelo de interação baseado no chamado mundo agêntico, em que a inteligência artificial deixa de atuar apenas como ferramenta de consulta e passa a executar tarefas de negócio a partir de comandos em linguagem natural. O recurso foi desenvolvido para simplificar a rotina dos corretores, ampliar a produtividade e tornar a experiência mais fluida e eficiente.
Na prática, o corretor poderá solicitar emissões, consultas e outras operações relacionadas à sua carteira utilizando a linguagem conversacional que já emprega no dia a dia. Integrada aos sistemas da seguradora, a tecnologia executa as ações disponíveis, eliminando etapas e reduzindo a necessidade de alternar entre diferentes plataformas.
A novidade representa uma ruptura em relação ao modelo tradicional de integração entre corretores e seguradoras. Até então, a conexão entre sistemas costumava depender do desenvolvimento de integrações específicas via APIs, envolvendo projetos técnicos mais complexos. Agora, de forma inédita no setor, os serviços da Junto podem ser acessados diretamente por meio de agentes de IA criando uma experiência mais simples, intuitiva e escalável.
Segundo Karine Chaves, CTIO da Junto Seguros, a evolução representa uma mudança na forma como tecnologia e seguros se relacionam. “Estamos dando um passo inédito no mercado segurador ao permitir que o corretor acesse serviços da seguradora por meio de agentes de inteligência artificial. Passamos de um modelo em que o profissional precisa aprender a usar diferentes sistemas e conhecer no detalhe as regras do negócio para um cenário em que ele simplesmente informa o que precisa fazer. O objetivo é levar a capacidade operacional da Junto para o ambiente em que o corretor já trabalha, tornando processos mais simples e permitindo maior foco no cliente e no negócio.”
O recurso utiliza o Model Context Protocol (MCP), padrão aberto que permite conectar agentes de inteligência artificial a diferentes sistemas e serviços. Na Junto Seguros, a tecnologia foi estruturada com mecanismos de autenticação, governança e rastreabilidade, garantindo que as interações ocorram de forma segura e controlada.
A iniciativa faz parte de uma estratégia mais ampla da Junto Seguros de aplicar tecnologia para transformar a experiência dos corretores, democratizando o uso de seguros de linhas financeiras dentro do país. Desta forma, corretores que atuam em outras linhas de seguro também poderão ter a oportunidade de gerar novos negócios. A companhia já utiliza APIs, inteligência artificial em processos de análise de crédito e de subscrição de risco, além de automação e outras soluções digitais voltadas à jornada comercial.
O novo modelo amplia essa estratégia ao permitir acesso direto aos serviços da seguradora por meio de uma interface conversacional. Os serviços estão hospedados na AWS, utilizam a tecnologia Amazon Bedrock e podem ser utilizados em assistentes de IA, conforme as condições de acesso definidas pela companhia.
O avanço dos agentes de IA abre uma nova possibilidade para o mercado segurador ao transformar sistemas que tradicionalmente exigem navegação por menus e múltiplas etapas em serviços acessados por solicitações simples e diretas. “A tecnologia está evoluindo de uma interface que exige que o usuário saiba onde clicar para uma experiência em que ele simplesmente diz o que precisa fazer”, afirma Karine.
De acordo com o CEO da companhia, Roque de Holanda Melo, a novidade permite que o corretor tenha menos tempo dedicado a tarefas operacionais e mais autonomia. “Trata-se de uma mudança de paradigma e não apenas de tecnologia, pois a ferramenta, além de reduzir substancialmente o trabalho operacional dos corretores que já operam regularmente os produtos, também auxilia os corretores que ainda não são especializados nas diferentes modalidades de seguro oferecidas pela Junto Seguros. O propósito é, a um só tempo, popularizar as modalidades de seguros oferecidas por nossa empresa e garantir mais eficiência e assertividade para todos”.
A estratégia reforça o posicionamento da Junto Seguros como uma companhia que transforma inovação em aplicações concretas para o mercado. Ao inaugurar essa nova forma de interação entre corretores e seguradoras, a empresa amplia produtividade, velocidade e acesso a serviços, consolidando sua posição de liderança na adoção de tecnologias avançadas para o setor. A solução está disponível para qualquer corretor cadastrado na Junto Seguros.
Para marcar o Dia do Cliente, celebrado em 15 de setembro, a Zurich Seguros reúne condições especiais para os seguros Automóvel, Celular e Vida. Entre 14 e 18 de setembro, o Zurich Automóvel conta com até 15% de desconto. No Zurich Celular, novas contratações dos planos Completo e Super Completo, na modalidade anual, têm 15% de desconto, enquanto as renovações possuem 20%. Para Vida, a companhia também preparou condições especiais que se estendem ao longo do mês.
No seguro para celular, os planos contemplados abarcam proteções para situações recorrentes no uso do aparelho. O Completo cobre danos por queda e líquidos, furto simples e qualificado e roubo. Já o Super Completo acrescenta proteção para transações digitais e Pix indevidos, conforme as condições da apólice. O produto ainda oferece contratação digital e cobertura internacional.
Já no seguro de Vida, a campanha será prorrogada ao longo do mês, com 100% de agenciamento extra para o corretor. Clientes que contratarem seguro de vida terão assistência adicional nos planos Básico, Plus e Premium, além de benefícios especiais por meio da parceria com a TEM Saúde, como consultas presenciais com psicólogo por R$ 25 e com psiquiatra por R$ 50 para segurados que possuírem Telemedicina ou Descontos em consultas e exames.
“Datas como o Dia do Cliente também são uma oportunidade para aproximar as soluções de proteção das necessidades do dia a dia. Buscamos criar condições que façam sentido para o consumidor e, ao mesmo tempo, ofereçam aos nossos corretores, novas possibilidades de relacionamento e negócio”, destaca Paulo Ricardo, diretor executivo de Distribuição da Zurich Seguros.
As condições são válidas exclusivamente no período estabelecido e seguem os critérios de contratação de cada produto.
Este site utiliza cookies para aprimorar a sua experiência enquanto navega. Desses cookies, os que são categorizados como necessários são armazenados no seu navegador visto que são essenciais para o funcionamento básico do site. Nós também usamos cookies de terceiros que nos ajudam a analisar e entender como você usa o site — esses só são armazenados no seu navegador mediante a sua autorização. Você também tem a opção de cancelar esses cookies, mas isso pode impactar a sua experiência de navegação.
Cookies necessários são absolutamente essenciais para este site funcionar de forma apropriada. Esta categoria só inclui cookies os quais garantem funcionalidades básicas e recursos de segurança do site. Esses cookies não armazenam nenhuma informação pessoal.