CIAB: “Seguro das Coisas”

Venda de seguro digital, estamos preparados? Esse foi o último painel da Trilha de Seguros, que aconteceu nos dias 6 e 7 de junho na 27a. edição do CIAB Febraban, em São Paulo. Segundo o que expôs o palestrante, Tonatiuh Barradas, vice-presidente de indústrias estratégicas da SAP América Latina e Caribe, e o debatedor Ismael Tessarin Grandi, superintendente da BB Seguridade, os desafios são muitos para o mercado segurador brasileiro vender seguro de forma totalmente digital.

Barradas ressaltou que o setor vive uma transformação importante, que envolve risco, rentabilidade, tecnologia e conexão. “Todos somos digitais hoje. A conexão mudou a forma como cada um de nós trabalhamos, vivemos e operamos com as casas, carros e saúde, as principais carteiras de negócios das seguradoras. E eu vejo o setor como o “Seguro das Coisas”, pois pode criar produtos e serviços para tudo o que está conectado: casas, carros, saúde, empresas, viagens, vida, se valendo das informações disponíveis por meio da Internet das Coisas (IoT), analisadas com o mundo de programas disponíveis em inteligência artificial”, afirma ele ao Blog Sonho Seguro.

De acordo com Barradas, o primeiro e mais importante passo é a simplificação. “É preciso dar poder ao usuário para que ele possa escolher o que quiser, da forma que quiser. É preciso ter uma plataforma amigável a todos os tipos de consumidor”. Para exemplificar, ele mostrou um dos projetos do qual participou. Trata-se do Money Super Market, portal baseado na Inglaterra, identificado como uma plataforma de vendas, ou agregador, como alguns costumam chamar.

Nele, o internauta encontra vários produtos financeiros, como seguros de vida, carro, viagem, bem como financiamento, cartões de crédito, fundos, hipotecas. Não há uma marca própria. É como um supermercado, que consolida propostas de diferentes empresas. Se o cliente quer vida, o portal apresenta todas as opções das seguradoras que fazem parte da parceria. “O que caracteriza o portal é a simplicidade. Tem uma visão única dos clientes e histórico das cotações apresentadas. É um Omni Chanel, pois pode ser acessado por diferentes canais. E é um sucesso”, comenta.

Ao assumir o microfone logo após a palestra de Barradas, Grandi indagou: seremos aceleradores dessa transformação ou seremos acelerados por ela?. O slide inicial da sua apresentação foi sobre a transicão entre a velha economia, com as grandes corporações fazendo ataques fulminantes a pequenas empresas, e a nova economia, na qual as startups, que podem nascer no fundo de uma casa, criam soluções que ameaçam as grandes corporações.

Um ponto muito polêmico ainda em ser digital está na forma de pagamento do seguro. Grandi, que faz parte da Comissão de Digitalização da CNseg, afirmou que o setor não pode esperar mais para entrar “de cabeça” no mundo digital. “Não podemos correr o risco de acontecer com seguros algo parecido com o que o Uber fez com o segmento de taxistas. Sabemos que empresas como Google ou Facebook são plataformas que tem até mais informações do que as seguradoras.

Para o executivo da BB Seguridade, todos têm de discutir a regulação do setor no mundo digital. “É função de todos os atores. Seguradores, corretores, órgão regulador, consumidor. De todos”, enfatizou. Segundo ele, a Susep está aberta a discutir o tema e conta com o apoio técnico de todos. O consumidor, já usuário de outros segmentos totalmente digitais, cobra isso de seguros. “Ele não quer mais assinar uma apólice. O nosso cliente do futuro é esse jovem que sequer usa e-mail. Se comunica de outra forma. Se não fizermos, outros farão”, defende.

Alexandre Leal, superintendente executivo técnico da CNseg, moderador do debate, destacou a visão exposta pelo consultor de que a seguradora oferece proteção contra risco e não um produto financeiro. “Na CNseg temos ações para divulgar isso para consumidores dentro da difusão da cultura de seguro”, citou. Ele também reforçou que o setor tem grande quantidade de informações para serem utilizadas por todos. “Afinal, a matéria prima do seguro é a informação e temos certeza de que o cliente é que vai mudar o setor”, finalizou.

CIAB: DevOps pode trazer ganhos substanciais para seguradoras, garante consultor

Um nome a principio estranho – DevOps – é capaz de ajudar na transformação da indústria de seguros. Esse foi o tema do primeiro painel da Trilha de Seguros que acontece no CIAB Febraban, evento que teve início ontem e termina dia 8, em São Paulo. Michael Wagner, especialista da Dell EMC, explicou à plateia que DevOps é uma metodologia de desenvolvimento de software que explora a comunicação, colaboração e integração entre desenvolvedores de software e outros profissionais de TI (Tecnologia da Informação).

De uma forma simples, o conceito desse processo está em alinhar os times, unindo equipes de desenvolvimento com a de operações, e fazer com que todos se aproximem mais da área de TI. Segundo ele, a mudança cultural trazida pelo DevOps é estratégica por beneficiar clientes com mais agilidade e eficiência nos processos uma vez que permite reduzir prazo de entrega de atualizações de sistemas e de serviços, reagindo de forma mais rápida às necessidades do negócio. “Sou coaching de DevOps e ajudo a criar times dentro das empresas para que elas sejam mais ágeis e flexíveis para enfrentar os desafios do futuro. Google, Amazon, Facebook e Netflix e três seguradoras no mundo, segundo ele, utilizam práticas de DevOps para implementar códigos em produção milhares de vezes ao dia, com webcasts que une equipes em várias partes do mundo.

Luis Ricardo Torniero, diretor comercial da Chubb Seguros, valorizou o processo DevOps, principalmente para organizações globais, pois para pequenas empresas não se justifica ou mesmo numa startup. “Os desafios de uma empresa global é enorme, pois são várias línguas e regulação de mercados. Ter todo mundo falando a mesma língua com o mesmo objetivo é de grande complexidade. Os projetos as vezes levam 6 meses e o mercado as vezes muda em 15 dias. Diante disso, o DevOps ajudaria muito, diante de um investimento grande e persistência”, comenta Torniero. Já em startup é muito difícil ter desperdício. Já em uma empresa média para grande, acredito que o DevOps acrescentaria muito”.

O grupo Bradesco Seguros, por exemplo, foi premiado pelo DevOps no Prêmio efinance 2017. Segundo comunicado, o setor de TI do grupo venceu cinco categorias: Aplicativo de Fidelidade e Arquitetura de Sistemas – com o case “Clube de Vantagens” e, associado ao primeiro, “DevOps com microsserviços – Carteira Digital” –; Gestão de Infraestrutura – “Foco no cliente: implantação da Gerência de Serviços de Negócio ” –; Gestão de processos – “Painel Operacional da Central de Relacionamento”, e Aplicativo Saúde – “Automação de Internação Domiciliar”.

Camilo Ciuffatelli, gerente de tecnologia da Tokio Marine, disse que o sonho dos usuários é fazer implementações todos os dias. “Esse tipo de metodologia nos faria se sentir no paraíso, além de trazer ganhos para todos os stakholders”, comentou aou finalizar o painel.

CIAB: Aprimorar a experiência do cliente é questão de sobrevivência

A sociedade e se transformou, com pessoas que aprenderam a se comunicar via plataformas digitais. Diante disso, é urgente que as seguradoras desenvolvam propostas de valor para conquistar esses clientes. Essa foi a tônica do painel “Produtos e serviços inovadores: aprimorando a experiência do cliente”, realizado na Trilha de Seguro durante a 27a. Edição do CIAB Febraban, realizado entre 6 e 8 de junho, em São Paulo.

Luiz Rodrigo Barros e Silva, diretor de serviços financeiros da IBM Consulting, afirmou que a seguradora que mais rápido se transformar em em omni-channel, uma tendência do varejo que se baseia na convergência de todos os canais utilizados por uma empresa, maior será seus ganhos. “Ao promover uma experiência única para seus clientes, a seguradora pode atrair insights de todas as informações extraídas do portal e criar e ofertar produtos e serviços com muita assertividade, tanto para o perfil do cliente, para o momento da vida dele e, o mais importante, com um preço que caiba no orçamento.”

Para que a entrega digital ao cliente aconteça, Silva insiste que o maior desafio está nas seguradoras fazerem uma transformação em todos os níveis da organização. “Não é uma tarefa fácil, mas toda a empresa deve estar alinha a uma cultura focada no cliente”, enfatiza.

Rafael Caetano Tongnole, superintendente de marketing e canais digitais da Porto Seguro, contou que o propósito da organização é atender e prover serviços. “E não atender de qualquer jeito e sim de forma familiar. E como fazer isso nos diversos canais digitais com a mesma maestria que fizemos nos últimos anos? Esse é o nosso desafio diariamente”, disse.

Segundo ele, a transformação da Porto começou na revisão do negócios. Ofertar serviços para que ajudassem o cliente no dia a dia e não só se por perdas com o carro. Foi quando o grupo se especializou em serviços e atendimento. Hoje, o principal produto da companhia é o seguro de carro, que está com tendência de baixa segundo pesquisas que revelam a preferência das novas gerações em transportes alternativos. “Antes todos sonhavam em ter um carro ao completar 18 anos. Agora o sonho é conhecer o mundo”.

Então novamente o grupo se adaptou ao movimento de mercado e a companhia criou novos negócios, como cartão de credito, operadora de telefonia móvel, planos de saúde para pets. Hoje a Porto Seguro é verticalizada, com 27 unidades de negócios independentes. “É uma jornada desenvolver a cultura digital dentro da empresa. É um processo que envolve conhecer as preferencias deste cliente hiper conectado”, confessa.

Tongnole também alerta para a necessidade de tomar decisões conscientes. Um dos exemplos tem três letrinhas que estão na moda: APP. Quando se pensa em cliente digital, logo se quer lançar um aplicativo. Mas eu digo. Tem de ter consciência se faz sentido ou não. Hoje temos mais de 20 apps que nos mostram que quem escolhe o canal para se comunicar com a companhia é o cliente. Para muitos o App pode não ser o canal”, alerta.

Outra certeza do executivo da Porto Seguro, segundo o blog Sonho Seguro, é que o grupo tem de mergulhar de cabeça em perceber qual o melhor formato para construir experiências relevantes para o consumidor. Uma que está em fase de projeto é o uso de Chatbot, assistentes virtuais que simulam um ser humano na conversação com as pessoas, que traga o tom da marca de uma forma humanizada.

Alexandre Nogueira, diretor da Bradesco Seguros e mediador do painel afirmou que essas soluções citadas já são praticadas por outros mercados, como financeiro, empresas aéreas, hotéis, entrega de comidas entre outros, fazendo com que os consumidores exijam as mesmas facilidades de escolha, comparação de preços, compra e pagamento das seguradoras. “Tornar a inovação parte das diretrizes estratégicas da empresa não é fácil. Mas é o único caminho neste mundo conectado”, resumiu. “No Bradesco usar o conceito InovaBRa do banco tem nos ajudado muito a ver que quando se alinha a inovação com as diretrizes estratégica, os resultados aparecem”.

CNseg lança livreto sobre gerenciamento de risco

Fonte: CNseg

Mais um livreto da série de Educação em Seguros está disponível aos interessados em aprofundar o conhecimento sobre o mercado segurador. Desta vez, o livreto Gerenciamento de Risco e o Seguro, a ser lançado hoje durante o II Encontro de Sustentabilidade e Inovação, promovido pela CNseg, em sua sede. O livreto está disponível na versão impressa ou online e explica, com riqueza de detalhes, as principais características do Gerenciamento de Risco e sua importância para o bom funcionamento do mercado de seguros.

Leia online aqui

Suspensão da venda de 38 planos de saúde pela ANS começa a valer nesta sexta-feira

Fonte: ANS

Nesta sexta-feira (09/06), começa a valer a determinação da Agência Nacional de Saúde Suplementar (ANS) para a suspensão da comercialização de 38 planos de saúde de 14 operadoras em função de reclamações relativas à cobertura assistencial, como negativas e demora no atendimento, recebidas no 1º Trimestre de 2017. A medida faz parte do monitoramento periódico realizado pela ANS pelo Programa de Monitoramento da Garantia de Atendimento.

Karla Santa Cruz Coelho, diretora de Normas e Habilitação dos Produtos, enfatiza que a medida protege os beneficiários desses planos e incentiva as operadoras a melhorarem o atendimento. “Ao proibir a venda dos planos que estão sendo alvo de reclamações recorrentes sobre cobertura, a ANS obriga as operadoras a qualificarem o serviço para atender com eficácia aos usuários. Somente mediante a adequação do atendimento essas operadoras poderão receber novos clientes”, explica. “Neste ciclo, mais de 739 mil consumidores estão sendo protegidos com a medida”, destaca a diretora.

Resultados do 1º trimestre de 2017

A ANS recebeu 14.537 reclamações de natureza assistencial em seus canais de atendimento no período de 01/01 a 31/03/2017. Desse total, 12.360 queixas foram consideradas para análise pelo programa de Monitoramento da Garantia de Atendimento. Foram excluídas as reclamações de operadoras que estão em portabilidade de carências, liquidação extrajudicial ou em processo de alienação de carteira, cujos planos não podem ser comercializados em razão do processo de saída ordenada da empresa do mercado. Neste período, 88,1% das queixas foram resolvidas pela mediação feita pela ANS via Notificação de Intermediação Preliminar (NIP), o que garantiu a solução do problema a esses consumidores com agilidade.

Os beneficiários dos planos que foram suspensos neste ciclo – um total de 739.242 – estão protegidos com esta medida e continuam a ter assistência regular até que as operadoras resolvam seus problemas assistenciais para que possam receber novos beneficiários.

Das 14 operadoras que figuram neste ciclo, quatro já tinham planos suspensos no período anterior (4º trimestre de 2016) e 10 não constavam na última lista de suspensões.

Paralelamente, seis operadoras poderão voltar a comercializar 30 produtos que estavam impedidos de serem vendidos. Isso acontece quando há comprovada melhoria no atendimento aos beneficiários. Das seis operadoras, três foram liberadas para voltar a comercializar todos os produtos que estavam suspensos, e três tiveram reativação parcial.

A medida é preventiva e perdura até a divulgação do próximo ciclo. Além de terem a comercialização suspensa, as operadoras que negaram indevidamente cobertura podem receber multa que varia de R$ 80 mil a R$ 250 mil.

XL Catlin amplia capacidade global de seguros patrimoniais

Release

A XL Catlin anunciou hoje que expandiu sua capacidade global de seguros patrimoniais em 25% para US$ 500 milhões, disponíveis em uma base proporcional ou em excesso de danos, para atender às crescentes necessidades dos negócios por seguros patrimoniais em âmbito nacional e global.

Comentando, Tim McMahon, subscritor-chefe da linha global de seguros patrimoniais da XL Catlin, disse: “globalmente, os ativos patrimonais de nossos clientes são fundamentais para suas operações e à medida que a tecnologia avança e os valores seguráveis ​​continuam aumentando, nossas necessidades de cobertura precisam refletir esse avanço ao redor do globo.”

Ian France, subscritor-chefe de linhas patrimoniais internacionais, disse: “no ambiente global de negócios de hoje, queremos garantir que nossos clientes tenham acesso à capacidade adequada, onde quer que eles possam precisar. Atendendo clientes em mais de 200 países, acreditamos que essa capacidade adicional reflete nosso compromisso contínuo com nossos clientes”.

“Nos Estados Unidos e no Canadá, a valorização das propriedades, a maior atividade de investimento em propriedades industriais e comerciais e a maior preocupação com exposições a catástrofes naturais estão levando nossos clientes a buscar mais proteção de seguros”, explica Michele Sansone, presidente da área patrimonial da XL Catlin na América do Norte. “Nosso novo limite nos permite equacionar prontamente os pedidos de nossos clientes por limites mais altos com a equipe na qual confiam”.

Sansone acrescentou: “nossos subscritores, engenheiros de riscos patrimoniais e especialistas em reivindicações criaram uma forte reputação de mercado, particularmente por sua abordagem colaborativa e prática para ajudar os clientes a proteger suas propriedades de alto risco”.

Além de oferecer seus novos US$ 500 milhões de capacidade de seguro patrimonial em um programa compartilhado, a XL Catlin oferece capacidade até US$ 1 bilhão para clientes que compram 100% de seu seguro patrimonial pelo programa XL Catlin’s Platinum Property. A cobertura patrimonial da XL Catlin é entregue por uma equipe dedicada de subscritores, engenheiros de risco e gestores de sinistros patrimoniais que se especializam no tratamento de riscos patrimoniais grandes e complexos.

CIAB: Regras rígidas de solvência e elevada taxas de juros inibem investimento em inovação

Muitos se perguntam por que as seguradoras demoram tanto para aderir ao mundo digital, com propostas enviadas ao mobile e que podem ser compradas sob medida com poucos cliques. O blog Sonho Seguro foi buscar algumas respostas com especialistas que estavam presentes na 27a. edição do CIAB Febraban, realizado entre os dias 6 e 8 de junho.

Ricardo Saponara, especialista em prevenção a fraudes em seguradoras do SAS Brasil, ressalta que para entender corretamente o aspecto de risco nas seguradoras, precisa-se distinguir os riscos inerentes ao capital de solvência dos riscos relacionados aos processos da seguradora. “O mercado de seguros, no que diz respeito à regulamentação de solvência, tem uma postura conservadora quando comparada com outros países, inclusive os mais desenvolvidos”. Isso porque a legislação exige muito mais capital e tem menos flexibilidades nas alternativas de investimentos dos ativos garantidores.

As seguradoras, por outro lado, num momento onde os investimentos em títulos públicos são uma das melhores opções, e tendo as mesmas como possibilidade de aplicações de até 100% nestes ativos, estão confortáveis com este cenário, apresentando pouco risco e alta rentabilidade. “Identifica-se, inclusive, grupos seguradores estrangeiros, que remetem capital ao Brasil com a justificativa de alocação de capital para fins de solvência, que buscam no fundo uma melhor rentabilidade de seus ativos, pois em sua matriz europeia, asiática ou americana, as taxas de juros apresentam rentabilidade muito baixa e até mesmo negativa”, revela. Assim, não há uma vontade proeminente de grupos internacionais trabalharem na utilização de tecnologias que visam uma alocação mais eficiente do capital.

Por outro lado, diz ele, o tema risco não se baseia exclusivamente na solvência e necessidade de capital, mas passa também pelo lado operacional, de redução de perdas e fraudes, no risco de exposição de sua marca e na melhor aceitação de riscos com sua correta precificação. Nesses aspectos, Saponara acredita que as seguradoras estão avançando a passos largos e as demandas pela utilização de tecnologias para atender esses temas vêm crescendo de forma exponencial.

Com a Base de Perdas Operacionais (BDPO) identificando os erros processuais que geram perdas financeiras que podem ser evitadas através da utilização de tecnologias de monitoramento, ele acredita ser possível afirmar que isso é motivado pela própria exigência regulatória quanto à gestão do risco operacional.

O tema de prevenção a fraudes também vem tomando corpo, ressalta, principalmente em épocas de crise, onde o aumento de vendas se torna um desafio e os investimentos em projetos, que viam a manutenção da lucratividade através da redução de desperdícios, aumenta.

Já na estratégia de aceitação de novos clientes, a tendência em cada vez melhor segmentar os clientes pelos seus comportamentos também vem atraindo investimentos significativos. “Na era da informação em que vivemos, os temas de Analytics e Internet das Coisas (IoT) estão cada vez mais presentes nas mesas de reunião de diretoria das seguradoras”, comenta.

Para ele, o mercado de seguros irá experimentar um mudança cultural, dirigida pelos próprios consumidores, que começarão a exigir um prêmio mais justo dado seu perfil comportamental, aceitando ser monitorado constantemente. A captura desses dados (IoT) sem a correta análise (Analytics) se tornará somente um grande repositório de dados, adverte.

As seguradoras já identificaram isso e começaram a se mover para se adaptar. Como todo processo de evolução, os primeiros surfam a melhor onda, e no mercado de seguros isso é ainda mais cruel, criando um cenário de anti-seleção, onde o prêmio mais correto vai atrair o bom risco e expulsar o mau risco, deixando para as empresas que demorarem a se adaptar um cenário inverso, pois cotando com um prêmio médio, irá atrair o mau risco e expulsar o bom risco, sentencia o especialista.

Com reforma da Previdência, Selic deve ficar em 9% no final do ano

José Pena, economista chefe da Porto Seguro, sobre o mercado: “Em um país como o nosso, economia e política estão intrinsicamente ligadas e é inevitável que uma afete a outra, ainda mais no cenário atual. Estamos em pleno julgamento pelo TSE da chapa Dilma-Lula, que na hipótese de absolvição, o atual presidente Michel Temer pode recuperar parte de sua força política e teríamos o cenário positivo de uma reforma previdenciária nota 3 ou 4 e sendo aprovada no final desse ano. Nesse caso, podemos esperar a Selic ao redor de 8,5% ou 9% ao final do ano. Com relação ao câmbio do real poderia encerrar o ano, nessa hipótese, no patamar atual de 3,20/3,30.”

Ouça: aqui

Governo promete R$ 550 milhões para subvenção ao seguro rural

Boa notícia para as seguradoras que atuam com o mundo rural. O governo federal anunciou ontem R$ 190,25 bilhões em recursos para o Plano Agrícola e Pecuário 2017/2018. Apesar do contingenciamento feito em diversas pastas, o valor supera os R$ 185 bilhões disponibilizados para o período entre julho de 2016 e junho de 2017. O produtor poderá contar com R$ 550 milhões do Programa de Subvenção ao Prêmio do Seguro Rural (PSR), em 2018. Outros R$ 1,4 bilhão serão disponibilizados para apoio à comercialização.

O Inovagro tem entre seus objetivos financiar equipamentos de agricultura de precisão e terá, à sua disposição, R$ 1,26 bilhão em recursos, com limite de R$ 1,1 milhão por produtor. Ainda no âmbito deste programa, será disponibilizada uma linha de crédito para facilitar a conectividade no campo, em ações para informatizar e dar acesso à internet às propriedades rurais.

O governo estima que a produção agrícola aumente no período e fique em 232 milhões de toneladas de grãos: um aumento de 24,3% na comparação com a safra 2016/2017. Para dar conta desse aumento na safra, serão disponibilizados R$ 1,6 bilhão em recursos para investimento em armazenagem.

As cascas de bananas do seguro

Fonte: Portal Risco Seguro (http://riscosegurobrasil.com)

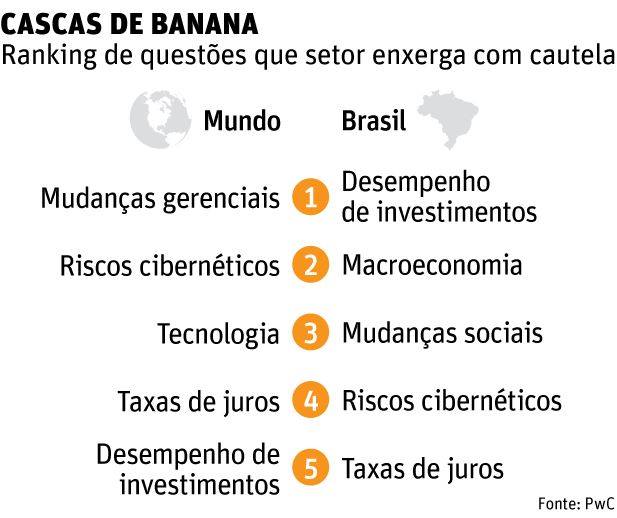
A gestão das mudanças tecnológicas e estruturais do mercado é o maior desafio enfrentado pela indústria dos seguros em todo o mundo, de acordo com um estudo realizado pelo Centro para o Estudo das Inovações Financeiras, CSFI na sigla em inglês, um think tank sediado em Nova York, a pedido da PwC. O portal Risco Seguro traduziu uma parte do relatório Insurance Banana Skins (As Cascas de Banana do Seguro), que é realizado a cada dois anos, também posiciona os riscos cibernéticos e a adoção de novas tecnologias entre os três principais temas que necessitam a atenção da indústria neste momento. Entre as empresas latino-americanas, por exemplo, a performance dos portfólios de investimentos ficou no topo da lista, quem sabe devido a temores quanto ao modesto desempenho recente das economias da região e, no caso específico do Brasil, o início do ciclo de redução das taxas de juros. Os juros altos salvaram os resultados de muitas seguradoras do país nos últimos anos. Entre os 836 participantes, 18 são empresas brasileiras responderam ao questionário.

Vida e Seguros Gerais – As seguradoras de vida listaram neste mesmo estudo como maior risco as baixas taxas de juros dos países desenvolvidos, que prejudicam sua capacidade de obter rendimentos capazes de cobrir seus compromissos de longo prazo. Já as de não-vida escolheram as novas tecnologias, e as resseguradoras, as ameaças cibernéticas. O resultado reflete o estado de transformação em que os seguros se encontram atualmente. Em 2015, a gestão de mudanças ocupava apenas a sexta colocação do ranking, enquanto os riscos cibernéticos ficaram em quartos, e a adoção de novas tecnologias nem aparecia entre as “cascas de banana” do setor. Entre os seguradores não-vida, a possibilidade de defasagem tecnológica foi a “casca de banana” que ficou em primeiro lugar no ranking.
Falta de rebolado – A falta de rebolado da indústria foi motivo de especial crítica por parte de muitos entrevistados, que usaram termos como “lentidão glacial” para descrever a capacidade do setor de reagir a mudanças. As mudanças que preocupam as seguradoras, resseguradoras e corretores dizem respeito não só ao impacto das novas tecnologias, mas também aos novos hábitos dos consumidores. “São muitos os desafios”, afirma o relatório. “Mercados que se transformam rapidamente, expectativas mais altas dos consumidores e novos canais de distribuição ameaçam o modelo de negócios tradicional do seguro, ao tempo que os atuais incumbentes, freados por antigos sistemas e modos de pensar, têm dificuldade para inovar em um ambiente que não lhes é familiar.”

Irrelevância – “O principal risco que a indústria enfrenta é a irrelevância”, alertou um respondente. Exemplos de novas tecnologias que preocupam o setor incluem os automóveis sem motorista, a internet das coisas, a inteligência artificial e avanços da genética e telemática, entre outros. Tais mudanças devem atingir tanto a organização das empresas do setor, quanto o seu balanço, já que devem influenciar a frequência e valor dos sinistros sofridos pelos clientes. No campo comportamental, os participantes dizem que as novas gerações parecem menos dispostas a comprar apólices de seguro, e as empresas do setor não estão conseguindo adaptar seus canais de distribuição aos hábitos destes novos consumidores.

Riscos cibernéticos – Os riscos cibernéticos foram os que receberam o maior número de avaliações máximas de severidade dos participantes e estão no topo da lista em todas as regiões pesquisadas. A única exceção foi a China, onde os participantes da pesquisa avaliaram o risco cibernético como uma ameaça pouco importante em seu mercado. Vários respondentes disseram que é só uma questão de tempo até que alguma seguradora seja alvo de um grande ataque de hackers, com um impacto catastrófico no mercado. Os principais focos de preocupação são o roubo de dados de clientes e o sequestro dos sistemas, além da contaminação dos bancos de dados das empresas do setor e o furto de propriedade intelectual. E isso sem começar a falar sobre a dificuldade do mercado em fornecer coberturas de risco cibernético a seus clientes e as elevadas perdas que o setor pode sofrer em indenizações em caso de um evento cibernético catastrófico.