
Fonte: CNseg
Artigo escrito por Lauro Faria
Economista da Escola Nacional de Seguros
No período de janeiro a novembro de 2016, o faturamento do mercado de seguros regulado pela Susep atingiu R$ 210,8 bilhões, 8,3% acima do ocorrido no mesmo período de 2015. Descontada a inflação do IPCA, a variação foi negativa em 0,6%. A taxa é preocupante, mas ainda assim menor que os 3,5% de queda esperada para o Produto Interno Bruto em 2016 e melhor do que o desempenho dos setores de atividades econômicas com impacto no setor de seguros, como os de produção e vendas de automóveis, produção de bens de consumo duráveis, vendas no comércio de varejo, entre outros.
Mais preocupante talvez seja o fato de que tal resultado foi fortemente influenciado pela alta da arrecadação de produtos de um único grupo: os planos de previdência privada, cujas contribuições cresceram 17,9% (8,1% em termos reais), incluindo uma expansão de 20,8% na modalidade VGBL. Os demais grupos tiveram desempenho oposto: os prêmios diretos dos produtos de risco do grupo de seguros de pessoas subiram apenas 4,5% em termos nominais (portanto, queda real de 4,1%), e os prê- mios diretos do grupo de seguros gerais praticamente não cresceram quando comparados com 2015 (queda real de 7,9%).
Dentro desse grupo, chamam atenção as variações negativas dos prêmios de seguro de automóveis (queda real de 10,7%) e do seguro patrimonial (queda real de 8,1%). Quanto às empresas de capitalização, suas receitas caíram 2,4% em 2016 contra 2015 em termos nominais, portanto, redução real de 10,4%.
No conjunto das seguradoras, além do controle da sinistralidade e das despesas comerciais, fundamentais em épocas de vacas magras, vale notar o crescimento abaixo da inflação das despesas administrativas (+5,1% entre jan./nov. de 2015 e jan./ nov. de 2016). Porém, dado o fraco desempenho dos resultados financeiros e patrimoniais, o lucro líquido do setor caiu fortemente em termos reais (-16,4%), de modo que a rentabilidade do patrimônio líquido se reduziu de 24,6% em jan./nov.2015 para 22,2% em jan./nov. 2016. Chamamos atenção, entretanto, para o fato de que, devido à forte assimetria do mercado em termos de tamanhos das empresas, tal resultado reflete mais intensamente o verificado nas grandes empresas em comparação com as pequenas e médias.
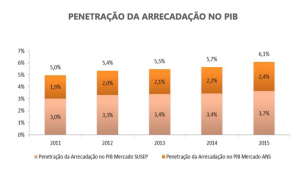 Para 2017, apesar do pessimismo generalizado, esperam-se duas alterações positivas em tendências que se manifestam desde 2015. Primeiro, existe expectativa de algum crescimento do PIB (+0,5% conforme o Boletim Focus), depois de inéditos dois anos de recessão de 3,5% ao ano. Segundo, a inflação está retornando rapidamente ao centrodameta,de tal modo que o citado Boletim apurou expectativa de alta do IPCA de apenas 4,8% em 2017 (lembremos que em 2015 a taxa fechou o ano em 10,7%).
Ora, diversos estudos já apontaram correlações significativas no passado entre desinflação e crescimento do PIB, de um lado, e emissão de prêmios de seguros, de outro. Tal não tem por que ser diferente em 2017 e, particularmente, se a projetada melhora do ambiente macroeconômico for acompanhada por aperfeiçoamentos no interior do próprio mercado de seguros.
A esse respeito, cabe notar algumas iniciativas positivas, como a regulamentação do Seguro de Vida Universal, um seguro de vida em que o consumidor pode receber de volta parte dos prêmios pagos no fim da vigência da apólice no caso de não ocorrência do sinistro, e a mudança na resolução que regulamenta o Seguro Auto Popular, ampliando a possibilidade de uso de peças para reparo dos carros acidentados. Também continua vasto o espaço de crescimento da previdência complementar aberta no Brasil, em função da permanência de fatores de risco como o envelhecimento da população e a crise da Previdência oficial.
Outros setores com boa perspectiva incluem o de seguro rural, que teve incremento de 10,1% em 2016 e pode crescer ainda mais este ano devido à projeção de safras recordes, o Vida Universal e o Seguro Popular de Automóveis. A tramitação da nova Lei de Licitações e Garantias também pode propiciar um bom desempenho para o Seguro Garantia de Obras.