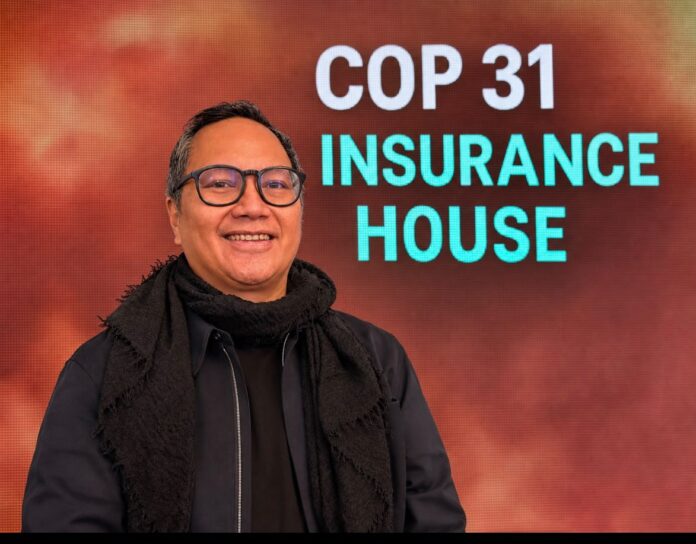

Antália, Turquia – O avanço dos eventos climáticos extremos pode desencadear um problema que ultrapassa o mercado segurador: a restrição ao crédito e aos investimentos em regiões e atividades econômicas mais expostas a catástrofes. O alerta foi feito por Butch Bacani, chefe da área de seguros do Programa das Nações Unidas para o Meio Ambiente (Pnuma), durante a Cúpula Global de Seguros e Resiliência, realizada nesta quarta-feira (11), em Antália, na Turquia, na Insurance House, parte da programação paralela à COP31.
O risco está na relação entre a capacidade de contratar seguros e o acesso ao financiamento. À medida que secas, enchentes, tempestades e incêndios se tornam mais frequentes ou intensos, determinadas atividades podem enfrentar aumentos de preços, restrições de cobertura ou dificuldades para encontrar seguradoras dispostas a assumir os riscos. Sem essa proteção, bancos e investidores passam a enfrentar uma exposição financeira maior, o que pode afetar as condições de financiamento.
“Projetos, comunidades e cidades que não conseguem seguro têm mais dificuldade para ter acesso a serviços financeiros, como crédito e investimentos, e contam com menos recursos fluindo para a economia”, afirmou Bacani. O problema pode alimentar um ciclo de vulnerabilidade econômica. Sem investimentos em infraestrutura, prevenção e adaptação climática, os riscos continuam aumentando. Com maior exposição às perdas, o seguro tende a ficar mais caro ou menos disponível, dificultando a obtenção dos recursos necessários justamente para reduzir essas vulnerabilidades.
Bacani defendeu que o debate sobre resiliência climática não fique restrito às seguradoras e resseguradoras. Bancos, gestores de investimentos, empresas e formuladores de políticas públicas precisam participar da construção de soluções capazes de reduzir riscos antes que os desastres aconteçam.
A preocupação alcança também as finanças públicas. Quando os prejuízos não estão cobertos por seguros, parte dos custos de reconstrução e recuperação econômica recai sobre governos, empresas e famílias. Para o setor público, isso significa mobilizar recursos que poderiam ser destinados a investimentos em saúde, educação e infraestrutura.
Brasil tem R$ 51,9 bilhões em perdas climáticas em seis meses
O cenário brasileiro ajuda a dimensionar o problema. Segundo levantamento da Confederação Nacional das Seguradoras (CNseg), os prejuízos econômicos provocados por eventos climáticos chegaram a R$ 51,9 bilhões no primeiro semestre de 2026, crescimento de 67% em relação ao mesmo período do ano anterior. Desse total, apenas 7,9% estavam cobertos por seguros. A diferença entre as perdas econômicas e as indenizações evidencia a exposição de empresas, produtores rurais, famílias e governos aos efeitos financeiros dos desastres.
A situação é particularmente relevante para o agronegócio, que concentra grande parte das perdas climáticas brasileiras. A redução da proteção securitária pode comprometer a capacidade de recuperação dos produtores e influenciar as condições de financiamento das próximas safras. O desafio, entretanto, não se limita às economias emergentes. Bacani observou que a elevação dos custos e a redução da disponibilidade de seguros também vêm sendo registradas em países desenvolvidos, incluindo Estados Unidos, Austrália e mercados europeus.
Da indenização à prevenção
Para Bacani, a indústria de seguros pode contribuir com instrumentos que vão além da transferência financeira de riscos. O conhecimento acumulado pelas seguradoras na identificação de vulnerabilidades, modelagem de catástrofes e precificação de riscos pode orientar decisões de investimento e políticas públicas de adaptação.
Essa mudança pressupõe que a avaliação dos riscos climáticos seja incorporada ao planejamento das cidades, à construção de infraestrutura, à concessão de crédito e à análise de viabilidade de projetos. A discussão também envolve o equilíbrio entre mitigação, destinada à redução das emissões de gases de efeito estufa, e adaptação, necessária para preparar economias e populações para os impactos climáticos que já estão ocorrendo. “Qualquer estratégia climática que considere apenas a mitigação ou apenas a adaptação é uma estratégia perdedora”, afirmou Bacani.
Turquia apresenta modelo para ampliar proteção contra catástrofes
A necessidade de ampliar a proteção financeira também esteve presente na abertura da cúpula, com a participação do vice-ministro do Tesouro e das Finanças da Turquia, Kutluhan Taşkın. O governo turco trabalha para ampliar o sistema de seguro obrigatório contra terremotos, administrado pelo DASK, incorporando enchentes e outros eventos associados às mudanças climáticas. Segundo o vice-ministro, a expectativa é que aproximadamente 11,8 milhões de residências possam contar com essa proteção no prazo de um ano.
A proposta busca transferir uma parcela maior das perdas provocadas por catástrofes dos balanços públicos para os mercados de seguros e resseguros, ampliando os recursos disponíveis para reconstrução e recuperação econômica. Taşkın também destacou o papel das seguradoras na mobilização de capital privado para infraestrutura resiliente, energias renováveis e projetos de adaptação climática. Para isso, defendeu mecanismos capazes de avaliar, precificar e distribuir os riscos associados aos investimentos.
Casa do Seguro ganha dimensão internacional
A cúpula realizada em Antália representa mais uma etapa da participação institucional do mercado segurador nas conferências climáticas. A Casa do Seguro, iniciativa criada pela CNseg durante a COP30, em Belém, foi reproduzida nesta edição pela Associação de Seguradoras da Turquia (TSB), ampliando a articulação internacional em torno do financiamento da resiliência.
Bacani, que participou da criação dos Princípios para Seguro Sustentável (PSI), iniciativa lançada em 2012 durante a Rio+20, defendeu a continuidade desse espaço de articulação nas próximas conferências do clima. A discussão avança para uma questão econômica: a capacidade de uma região atrair investimentos e manter o acesso ao crédito dependerá, cada vez mais, de como empresas e governos administram sua exposição aos riscos climáticos. Nesse contexto, a adaptação deixa de representar apenas um custo de prevenção e passa a integrar as condições necessárias para preservar a atividade econômica e o acesso ao capital.