Embora as empresas de seguros tenham prazo até dezembro de 2017 para implantar completamente a Estrutura de Gestão de Riscos (EGR), o tempo é curto para decifrar a abrangência, conteúdo e responsabilidades indicadas na Circular Susep 521/2015. Até porque, a norma traz outras exigências antes do prazo final. Em 30 de junho deste ano termina o prazo para entregar à Susep o pedido de dispensa total ou parcial da EGR e em 31 de dezembro para nomear o gestor de riscos.
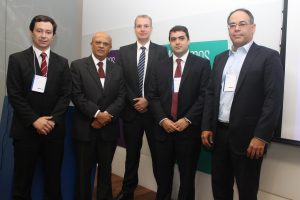
“Não existe mágica. A norma é complexa, requer muito estudo e precisamos nos preparar desde já”, disse Assizio de Oliveira, presidente da Comissão de Controles Internos da CNseg, durante sua participação no workshop “Estrutura de Gestão de Riscos – Praticando a Circular Susep 521/2015”, promovido pela Editora Roncarati no dia 27 de abril, no auditório da KPMG, empresa apoiadora do evento. Rafael Kozma, gestor da área de riscos do Grupo Porto Seguro, reconhece as dificuldades de implantação da EGR. “Trata-se de um projeto multidisciplinar, que envolve finanças, contabilidade, atuarial, controles internos, TI, produtos e outros”, disse.
Para Kozma, que iniciou o trabalho de gestão de riscos desde 2012 no Grupo Porto Seguro, composto por 27 empresas, o maior desafio é tornar esse processo tangível dentro da organização, de forma clara e detalhada. “Não subestimem o esforço, a complexidade é muito grande. Falar de apetite ao risco com a alta administração não é simples, reajustar as rotinas das áreas não é fácil. A curva de aprendizado não é curta. Por isso, é melhor iniciar o processo o quanto antes para que haja, inclusive, uma adaptação cultural”, disse.
Montar uma política de gestão de riscos não é o mais difícil, na opinião de Phelipe Linhares, sócio da KPMG na área de Financial Risk Management. “Difícil mesmo é colocar isso em pé e, o mais importante, como assegurar que outras áreas participem”. Daí porque, ele entende que a solução é obter o “patrocínio” ou compromisso de alguém da alta administração, com poder de decisão. “Esse alguém de peso é que dará o empoderamento necessário para o gestor de riscos”, disse.
Segundo Assizio, as razões da Circular 521/2015 estão nos princípios da Associação Internacional dos Supervisores de Seguros (IAIS), da qual a Susep é signatária, e da Autoridade Europeia de Seguros e Previdência (EIOPA). Tanto que, no momento, está em curso o processo de equivalência do modelo regulatório do setor de seguros brasileiro com o modelo da União Europeia, o Solvência II. Porém, ele lembrou que o tema não é novo para o mercado de seguros brasileiro. “Desde 2004, o regulamento brasileiro já menciona a gestão de riscos como um dos componentes do sistema de controles internos”, afirmou.
De acordo com a norma, a EGR deve ser proporcional à exposição a riscos da companhia e compatível com a natureza, escala e complexidade de suas operações. A EGR também deve estar alinhada com o sistema de controles internos, independentemente de como estejam organizadas suas funções (gestão de riscos, auditoria interna e função atuarial). Assizio comentou que podem requerer a dispensa da EGR as companhias que operem exclusivamente o DPVAT ou apenas produtos em run-off.
Em relação a riscos, a norma da Susep traz alguns conceitos, como o das categorias, que abrangem, obrigatoriamente, as de subscrição, de mercado, de crédito e operacionais. São opcionais outras categorias, como as de risco estratégico, risco de reputação, de liquidez, risco país etc. Mas, para Linhares, colocar o risco estratégico como opcional foi um erro do regulador. “Do ponto de vista de uma boa governança, administrar esses riscos informalmente não é uma boa prática, porque o administrador nem sempre está junto com o acionista”, disse.
No conceito Perfil, o dever da companhia é descrever os riscos a que está exposta. Já o Nível de risco, deve ser medido pela combinação da probabilidade de ocorrer com o impacto que pode causar. O conceito de Tratamento diz respeito à resposta ao risco, que pode ser: aceitar, mitigar, evitar ou compartilhar.
O mais desafiador, entretanto, é o conceito de Apetite a riscos, que requer da empresa a descrição dos riscos que decide assumir para alcançar seus objetivos estratégicos. “Talvez, esta seja a parte mais complexa porque não depende de nós, que trabalhamos na EGR, mas de decisões da alta administração”, disse Assizio. Para Kozma, trata-se da “alma” da 521, porque depende de um plano de negócios e de como a função de risco atua no sentido de atingir os objetivos.
Assizio citou alguns exemplos de apetite a riscos, explicando que está sempre vinculada aos objetivos estratégicos da empresa. “Se o objetivo for aumentar a rentabilidade, por exemplo, então a empresa poderá decidir conquistar mais corretores, abrir mais sucursais, desenvolver mais produtos e assim por diante”, disse. O passo seguinte, segundo ele, é identificar os riscos de cada operação, avaliá-los quanto à probabilidade e impacto, escolher os que se deseja correr e definir as respostas mais convenientes aos escolhidos.
Nesse processo, é necessário mensurar o quanto a companhia admite perder caso algum daqueles riscos aceitos resulte em uma perda. Assim, ele destaca que “se a empresa pretende abrir sucursais, é preciso saber que, na esteira dessa ação estratégica para aumentar a rentabilidade, há riscos, como, por exemplo, de não se conseguir o terreno, de não se obter a licença para construir, ou, até mesmo, de que o local não seja apropriado para o negócio”.
Dentro do apetite de riscos, Assizio explicou que é preciso ter uma descrição qualitativa (referente aos riscos que a companhia espera assumir ou evitar para atingir seus objetivos estratégicos) e quantitativa (que é a mensuração do valor da perda que a companhia considera aceitável frente aos riscos assumidos e a sua capacidade financeira). Sobre a questão, Linhares acrescentou que a visão qualitativa é mais subjetiva, porém, mais demorada, pois requer o mapeamento dos riscos.
Já a visão quantitativa, embora menos trabalhosa, possuir maior complexidade. Ele citou a tradicional medida para o risco de mercado, o VAR (valor de risco), que, em geral, poucos sabem interpretar e aplicar. O problema, segundo ele, ocorre em momentos de estresse. “Numa situação de estresse, posso concluir, simplesmente, que não aceitaria aquele risco ou aquela perda. Mas, se não me antecipei àquilo, na hora em que chegar a desgraça, terei de colocar cabeças a prêmio. E é isso que, geralmente, acontece. Por isso, as medidas quantitativas são importantes”, afirmou.
Em sua participação especial no evento, Júlio Cesar Ferigo, sócio da KPMG na área de Financial Risk Management, frisou que a capacidade de tomada de risco é diferente do apetite a risco. Segundo ele, o primeiro significa o quanto a empresa pode correr de risco, sem comprometer a sua continuidade ou o enquadramento de capital regulatório. “Teoricamente, a diferença é o excedente de capital ou buffer de capital, que servirá para os momentos de estresse”, disse.
Para definir o apetite a risco, Ferigo orientou utilizar os limites dos indicadores de riscos já existentes em cada entidade, de forma a facilitar o seu uso na gestão, visto que já são disseminados em cada entidade. Caso os indicadores de riscos ainda não sejam maduros o suficiente, a combinação de indicadores financeiros com os de riscos pode ser uma boa alternativa, como os de retorno, capital, lucro, liquidez etc.
“Quanto mais robusta a gestão de riscos, ambiente de controle e mais estável e confiável os indicadores utilizados na concepção do apetite a riscos, maior será a chance de ter um apetite maior e mais calibrado”, disse. Porém, destacou que de nada adianta ter um apetite a risco bem fundamentado se a quantificação do risco for ruim. Por isso, alertou também para a importância da correlação entre riscos. “Veja o quanto um risco de mercado ou de subscrição pode desencadear, por exemplo, um risco de liquidez”, disse.
Gestor de riscos
Em relação à nomeação do gestor de riscos, uma das exigências da Circular 521, Assizio expôs algumas alternativas. Segundo ele, pode-se nomear um único gestor para duas ou mais empresas supervisionadas que pertençam ao mesmo grupo. Caso a nomeação do gestor próprio traga impacto financeiro relevante, a empresa poderá terceirizá-lo, opção indicada para empresas com sistemas de baixa complexidade e coberturas pouco diversificadas. Para resseguradoras estrangeiras, existe, ainda, a alternativa de centralizar a função do gestor em suas matrizes. “Mas, a terceirização ou a centralização não retira a responsabilidade dos administradores da companhia”, frisou.
Análise da Federação Nacional de Saúde Suplementar (FenaSaúde) – entidade representativa de operadoras de planos e seguros de assistência à saúde –, com base nas demonstrações contábeis que as operadoras enviam regularmente à Agência Nacional de Saúde Suplementar (ANS), aponta que, entre dezembro de 2014 e o mesmo mês em 2015, a taxa de crescimento da receita de contraprestações dos planos sofreu queda de 2,3 pontos percentuais, enquanto a despesa assistencial (composta por gastos com consultas, exames, internações, terapias e outros) também encolheu em 3,6 pontos percentuais. Em dezembro de 2014, o setor registrou aumento de 2,1% na base de beneficiários de planos de saúde, enquanto, no mesmo período de 2015, ocorreu contração de 1,9%. Portanto, todo esse quadro reflete, entre outros fatores, a deterioração da atividade econômica no país e, principalmente, a retração do mercado de trabalho formal e da renda nos últimos anos.
Outro ponto a destacar é que, embora essas duas rubricas tenham sofrido redução de expansão em 2015, a receita dos planos no país cresceu ligeiramente acima da despesa assistencial, alcançando um resultado mais equilibrado, diferentemente do que vinha ocorrendo nos anos anteriores. Na comparação com 2014, a receita de contraprestações aumentou 13,7%. Já a despesa assistencial subiu 13,4% no período. Esse cenário pode resultar de um ajustamento dos preços à realidade econômica ou na gestão dos riscos assistenciais, por exemplo renegociando com prestadores de serviços. Apesar disso, persiste a preocupação do setor e da sociedade com fatores como a escalada sempre acentuada dos custos, os elevados desperdícios no atendimento e a crescente judicialização, entre outros aspectos que impulsionam a inflação médica, com isso prejudicando o equilíbrio financeiro do sistema.
Em números absolutos, a despesa assistencial do mercado de planos de saúde alcançou R$ 121,5 bilhões, em 2015. Já a receita de contraprestações chegou ao montante de R$ 148,3 bilhões.
O gasto total do setor de Saúde Suplementar – inclui despesas assistenciais, administrativas, de comercialização e impostos – somou R$ 147,5 bilhões, crescendo 12,6% em 2015, na comparação com o ano anterior. Assim, o resultado operacional foi positivo em R$ 0,8 bilhão, interrompendo série consecutiva de margens negativas.
O crescimento das despesas assistenciais – influenciado por gastos com consultas, exames e internações, entre outros – levou a sinistralidade do setor para 81,9%. Considerando apenas as operadoras do segmento médico-hospitalar (medicina de grupo, cooperativa médica, seguradora especializada em saúde, filantropia e autogestão), esse indicador registrou 82,1%.
O mercado de Saúde Suplementar constituiu mais de R$ 28,9 bilhões em provisões técnicas – posição até dezembro de 2015. Esse valor corresponde a 23,8% das despesas assistenciais do setor no ano. As provisões técnicas são o lastro financeiro que formam as garantias para os riscos assumidos pelas operadoras com beneficiários de seguros e planos e com os prestadores de serviços.
2015 em números:
Despesa total: aumentou 12,6% nos 12 meses terminados em dezembro de 2015, ante a igual período encerrado em 2014, somando R$ 147,5 bilhões.
Despesa assistencial: cresceu 13,4% em 2015 na comparação com 2014, totalizando R$ 121,5 bilhões.
Receita de contraprestações: expansão foi de 13,7% em 2015, na comparação com o registrado em 2014, totalizando R$ 148,3 bilhões.
Sinistralidade: foi de 82,1% nos planos de assistência médica (cooperativa médica, seguradora especializada em saúde e cooperativa médica), nos 12 meses terminados em dezembro de 2015, com redução de 0,6 p.p. na comparação com os 12 meses imediatamente anteriores.
Resultado operacional: despesa total consumiu, em média, 99,5% da receita de contraprestações, em 2015. Dessa forma, o resultado operacional foi de R$ 0,8 bilhão.
Provisões técnicas: o mercado de Saúde Suplementar constituiu mais de R$ 28,9 bilhões em provisões técnicas (posição até dezembro de 2015).
Patrimônio Líquido: 84 operadoras apresentaram patrimônio líquido negativo no mercado de Saúde Suplementar, equivalente a R$ 2,2 bilhões.
Vender mais para o mesmo cliente é possível? A diretora da área comercial da Porto Seguro Eva Miguel garante que sim. Em almoço do Clube dos Corretores de Seguros de São Paulo (CCS-SP), realizado no dia 3 de maio, no Circolo Italiano, ela apresentou o tema “Cross-selling na carteira do corretor de seguros e fidelização do cliente”. Rivaldo Leite, também da diretoria comercial, e outros executivos da Porto Seguro participaram do evento
Desde o ano passado na diretoria Comercial Capital e Metropolitana, Eva Miguel já acumula mais de 30 anos de atuação na Porto Seguro, dos quais 24 anos na sucursal de Campinas, além da diretoria comercial do interior de São Paulo. Do alto de sua experiência, ela apresentou aos associados do CCS-SP os benefícios do cross-sell, tanto no mercado como na própria Porto Seguro. O cross-sell, que significa vender múltiplos produtos ou serviços para um mesmo cliente, pode trazer inúmeros benefícios aos corretores de seguros.
Embora o método não seja novo, Eva Miguel conta que o escolheu como tema de sua palestra porque muitos corretores ainda não estão convencidos de que é possível aplicá-lo em suas carteiras. Para começar, ela citou como principais benefícios a otimização de receitas e custos; a aplicação de estratégias de segmentação e o aumento da fidelização, retenção e geração de valor ao cliente. “Vender a um cliente da carteira é até quatro vezes menos dispendioso do que a um cliente novo”, disse.
Eva Miguel indica o cross-sell também para criar novos pontos de contato com o cliente, além do momento da renovação do seguro; para trabalhar em parceria com a seguradora e, principalmente, crescer a médio e longo prazo, considerando o ciclo de vida do cliente. Além do cross-selling, a diretora da Porto Seguro indica, ainda, o up-selling, o qual define como oferecer um “up-grade ao cliente”. Na prática, significa aumentar o consumo dos produtos e serviços que os clientes já utilizam.
A oferta de seguro residencial é uma boa maneira de iniciar o cross-sell, segundo a diretora. Na Grande São Paulo, por exemplo, das 6,7 milhões de residência, apenas 35% possuem seguro. Ela enxerga a mesma oportunidade para o seguro vida, considerando que a região concentra 11,3 milhões de pessoas. Vale como estímulo saber que 46% dos prêmios emitidos em seguro de vida no Brasil estão no estado de São Paulo
Eva Miguel abriu os números da carteira da Porto Seguro para mostrar as boas possibilidades de resultado do cross-sell. Atualmente, na Grande São Paulo, 20% dos clientes de seguro auto possuem seguro de residência, destes, somente 3% possuem seguro de vida e 42% têm cartão de crédito Porto Seguro. “Vejam o cartão também como uma ferramenta de fidelização”, orientou. Em média, cada cliente da seguradora tem 1,31 produtos. “Vocês têm o poder de aumentar essa média”, disse aos corretores.
Na carteira de clientes de automóvel, o cross-sell abrange três produtos: o próprio seguro de automóvel (3,8 milhões de segurados no Brasil, considerando as três marcas comercializadas pela Porto Seguro), combinado com o residencial (330 mil possuem os dois produtos) e com vida (30 mil possuem os dois produtos). Na carteira, 7 mil clientes possuem os três produtos. “Para o corretor aplicar o cross-sell, oferecemos o Porto Seguro Auto, que pode ser agregado ao Residencial Simplificado e ao cartão de crédito. Três produtos por cliente em uma única venda”, disse.
De acordo com a diretora da Porto Seguro, os corretores que praticarem o cross-sell ganham maior percentual por venda e, por causa dos descontos agregados no seguro de auto pela oferta de outros produtos, aumentam as chances de fechar a cotação. “Vocês terão, ainda, mais pontos de contato com o cliente, enriquecimento da base de clientes versus produtos e possibilidades de up-sell futuro, com garantia de novos ganhos”, disse.
Eva Miguel concluiu sua apresentação recomendando aos corretores que mantenham atualizados seus dados no cadastro da Porto Seguro, bem como os dados atualizados de seus clientes na base da seguradora. Segundo ela, área de CRM da Porto Seguro pode ajudar os corretores a trabalharem sua base de clientes Porto por meio de cross-sell e up-sell. “Falem com seu gerente comercial sobre essas oportunidades. Ele pode auxiliar no esclarecimento e execução”, disse. Por fim, sugeriu o uso das redes sociais para o relacionamento com clientes, trabalhar prospects e novas oportunidades de interação.
Exemplo aos corretores
Adevaldo Calegari, mentor do CCS-SP, comentou sobre a importância do tema. “Há muito tempo discutimos maneiras de potenciar o cliente que está conosco, não apenas oferecendo produtos e serviços, como também fidelizando-o e melhorando o relacionamento”, disse. Ele contou que soube, por meio de Rivaldo Leite, que a Porto Seguro dispõe de um módulo sobre esse assunto. “Vamos conversar sobre a possibilidade de apresentar esse módulo em um café para os associados do Clube dos Corretores. Em breve, darei notícias”, disse.
O presidente do Sincor-SP, Alexandre Camillo, que na data do evento comemorou dois anos de gestão, aproveitou a oportunidade para elogiar a atuação da Porto Seguro. “Há dois anos falamos aos corretores sobre empreendedorismo e a Porto Seguro Seguro já faz isso há muito mais tempo. Por isso, esta seguradora é nossa fonte inspiradora, o verdadeiro exemplo daquilo que devíamos fazer em nossas corretoras”, afirmou.
A Aon, líder mundial em consultoria e corretagem de seguros, anuncia a contratação de Fabio Martinez como novo diretor para a área de benefícios no Brasil. O executivo atuará a frente das áreas de colocação e relacionamento (broking/placement) com mercado segurador e de operadoras, com foco nos produtos de saúde, odontologia e vida em grupo.
Na Aon, Martinez terá como principal objetivo estabelecer uma nova dinâmica nas relações da companhia com o mercado segurador, item considerado estratégico para o incremento de receita em produtos voltados a benefícios, os quais a empresa acredita possuir um enorme potencial de crescimento. “A grande missão será de reestruturar a área de colocação de riscos, centralizando o processo que, atualmente, está distribuído nas 10 filiais da empresa com ganhos de escala e produtividade, além do estreitamento da relação com o mercado segurador. Isto fará com que a companhia ganhe envergadura nas negociações com o setor, trazendo melhores condições aos clientes”, explica executivo.
Ao todo, Martinez possui mais de 20 anos de experiência no segmento de seguros focado nos setores de planos de saúde, previdência, consultoria e administração de benefícios. O executivo já teve passagem pela Mercer Marsh Benefícios nas áreas de placement e relacionamento com o mercado, e também já atuou em destaque em grandes operadoras de saúde e seguradoras como a Medial Saúde e Unibanco AIG
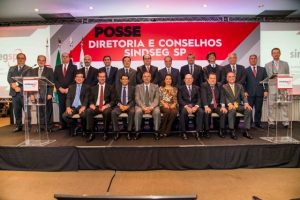
O Sindseg-SP realizou, neste último dia 3 de maio, a cerimônia de posse da sua nova diretoria e conselhos para o triênio 2016-2019. O evento aconteceu no Hotel Tivoli, em São Paulo, e contou com a presença do desembargador José Renato Nalini, Secretário de Educação do Estado de São Paulo, que representou o governador Geraldo Alckmin; de Salvador Zimbaldi, Secretário de Turismo da Prefeitura de São Paulo, representando o prefeito Fernando Haddad e de Roberto Westenberg, superintendente da Susep.
As principais lideranças do mercado segurador também marcaram presença na solenidade. Entre os presentes estavam Márcio Coriolano, presidente da CNseg; Robert Bittar, presidente da Funenseg; João Francisco Borges da Costa, presidente da FenSeg; Marco Antônio da Silva Barros, presidente da FenaCap; e Alexandre Camillo, presidente Sincor-SP.
Durante a cerimônia de posse, Mauro Batista, presidente reeleito do Sindseg-SP, reforçou o compromisso do sindicato de apoiar todas as empresas associadas e, principalmente, sua missão de demonstrar a sociedade e às autoridades toda a positividade do seguro e seus desdobramentos. “Queremos contribuir, cada vez mais, para o fortalecimento e a grandeza do nosso mercado segurador e para o desenvolvimento social e econômico do nosso estado”, disse.
Em discurso na posse da nova diretoria do SindSeg-SP, Marcio Coriolano citou quatro requisitos para uma nova jornada do setor de seguros brasileiro: A estabilidade regulatória, e foco na confiança no espírito empreendedor dos Empresários e Corretores; a redução dos custos de observância, evitando-se normativos que não sejam os essenciais; a ampliação dos canais de acesso ao consumidor; e o aperfeiçoamento da comunicação com a Sociedade e os Poderes Constituídos com foco na educação em seguros. O discurso completo pode ser lido no portal da CNseg.
Todos os discursos proferidos durante a cerimônia foram marcados pelo tom de união do setor. As mensagens foram de otimismo e de esperança no país, ressaltando a contribuição do seguro, por sua função de reparação que proporciona e pelo importante papel institucional na formação de reservas.
A Porto Seguro assinou acordo de compra da carteira de seguros de automóveis da Chubb do Brasil Companhia de Seguros. O objetivo da empresa é de incrementar a sua carteira de seguros de veículos de alto valor, lançado no ano passado com foco neste segmento e que possui serviços e benefícios exclusivos para esse perfil de cliente.
“A aquisição da carteira de seguros de automóveis da Chubb é uma oportunidade que fortalecerá a nossa prestação de serviço no segmento de seguros de veículos de alto valor”, afirma Fabio Luchetti, presidente da Porto Seguro.
Porto Seguro e Chubb vão se empenhar, após obter as aprovações necessárias, em realizar uma transição suave e sem impactos aos atuais clientes e corretores na preservação das garantias das apólices, na continuidade do atendimento e na manutenção dos benefícios e serviços. Segundo Luiz Pomarole, diretor geral de Automóveis da Porto Seguro, “nas apólices transferidas serão mantidos os benefícios que os clientes da Chubb já têm e eles também passarão a contar com os benefícios hoje oferecidos aos clientes do Porto Seguro Auto”.
A transação ainda depende da aprovação prévia dos órgãos reguladores competentes (CADE e SUSEP). Até a conclusão definitiva desse processo, Porto Seguro e Chubb continuarão a atuar de forma totalmente independente entre si e nada mudará na relação existente atualmente entre a Chubb e seus clientes.
O Festival do Minuto, com patrocínio da Liberty Seguros, promove o concurso de curtas-metragens com tema “Viver em Sociedade”, que tem inscrições abertas até 31 de julho. Os vídeos de até um minuto podem ser em formato de documentário, ficção ou animação. O tema busca promover o debate sobre os diversos aspectos da convivência, de forma criativa e livre.
“A Liberty Seguros acredita que um dos melhores jeitos de fomentar esse tipo de reflexão é por meio da arte. Iniciativas como o Festival do Minuto abrem caminho para gerar novas ideias e criar a pluralidade de pensamento, beneficiando toda a sociedade”, diz Larissa Vecchi, gerente de Comunicação e Marca Institucional da Liberty Seguros.
Para se inscrever, basta acessar www.festivaldominuto.com.br, enviar o curta-metragem e preencher o formulário.
A corretora de resseguro Capsicum Re anunciou ontem, mundialmente, a sua expansão na América Latina, com a Capsicum Re Latin America (CRLA). Contratou dois executivos que fizeram carreira na Aon Benfield. Joe Smith será CEO da unidade da América Latina, baseado em Miami. Luiz Araripe vai comandar a operação da CRLA Brasil, com sede no Rio de Janeiro.
Rupert Swallow, CEO da Capsicum Re, disse: “O lançamento da CRLA traz um novo capítulo na história da corretora. Temos avançado na construção dos nossos serviços desde que criamos a empresa há 30 meses, com apoio generalizado à nossa proposta centrada no cliente”. A Capsicum Re foi criada pelo ex-CEO da Benfield Grahame Chileno, em 2013, em parceria com Arthur J Gallagher, como uma incubadora para a aquisição novos negócios e talentos baseados em Londres e nas Bermudas. De acordo com agências internacionais, Chileno assumiu como CEO em operações de corretagem internacionais baseadas no Reino Unido, da Gallagher, em fevereiro de 2015, entregando a liderança da Capsicum para co-fundador e atual CEO.
A Capsicum foi criada com o prazo de 2018 em mente, período em que a Gallagher vai decidir se quer ou não comprar o empreendimento do qual detém uma participação de 20%), com o objetivo de transformá-lo em um grande corretor de Londres. “2016 teve um excelente começo para a Capsicum Re; o negócio está progredindo bem e estamos ganhando participação de mercado”, disse Swallow em abril.
“Joe e Luiz são são corretores líderes nos mercados que atuam e agregam uma experiência significativa, uma compreensão profunda da região e um foco em relacionamentos que complementa o nosso foco”, disse ele, sobre as últimas contratações. “Estou ansioso para trabalhar com eles e com a equipe da América Latina da Arthur J. Gallagher para fornecer soluções inovadoras que atendam à crescente demanda por produtos de resseguro especializadas neste mercado,” disse Swallow durante o lançamento da empresa.
Toneto: Acreditamos que as diversas medidas de revisão técnica adotadas em nossa carteira de Auto e a melhora do cenário macroeconômico devem gerar efeitos positivos em nossos resultados locais em 2018
Fonte: Mapfre
As receitas da Mapfre entre janeiro e março deste ano alcançaram 7,2 bilhões de euros, uma cifra 3,4% inferior à do mesmo trimestre de 2015, devido, entre outras razões, à forte desvalorização das moedas latino-americanas, principalmente do bolívar venezuelano e do real. Por outro lado, os prêmios se mantiveram em 6,1 bilhões de euros. O lucro líquido foi de 192 milhões de euros, 4,8% a menos do que o mesmo período do ano anterior. Se fosse descontado o lucro extraordinário da operação da CatalunyaCaixa no primeiro trimestre do ano anterior, o lucro líquido da MAPFRE teria crescido 6%.
Os ativos totais apresentaram um aumento de 3% desde o encerramento do exercício de 2015, superando 65,4 bilhões de euros, enquanto os fundos próprios atingiram 8,5 bilhões de euros. O índice combinado melhorou dois pontos nos últimos doze meses, alcançando 96,8%, o que reflete a eficiência na gestão do negócio. Por sua vez, o índice de gastos (externos mais internos) também diminuiu quase um ponto, chegando a 27,4%.
Além disso, é importante destacar a boa evolução do resultado técnico do negócio não vida em todo o mundo, que cresceu significativamente no primeiro trimestre deste ano, com um aumento de 174,5%. A Mapfre publicou também seu índice de Solvência II, que se situa em 190%, sustentado por uma base de capital de alta qualidade (92% de TIER 1), o que confirma a solidez da empresa.
A Regional Brasil, que engloba além das operações de seguros desenvolvidas pelo grupo BB e Mapfre, outras atividades como Assistência, Investimentos, Capitalização, Consórcio, Previdência e Saúde, registrou receita de 4,6 bilhões de reais (1,1 bilhão de euros) e prêmios de 4 bilhões de reais (937 milhões de euros). No trimestre merecem destaque o forte crescimento dos Seguros Agrícolas, Grandes Riscos e Previdência. O Brasil contribui com 14,1% dos prêmios do grupo e o resultado líquido da Regional totaliza 708 milhões de reais (166 milhões de euros) no trimestre.
“O Brasil se mantém como o segundo mercado mais relevante da Mapfre em resultados e receitas, mesmo diante de um crescimento menor decorrente do cenário econômico adverso e de forte desvalorização do real. No trimestre, tivemos aumento na sinistralidade nos seguros de automóvel pela maior frequência de roubos em quase todos os Estados e as fortes chuvas e ventos que incrementaram a frequência e intensidade dos sinistros nos segmentos de seguros residenciais e agrícolas. Neste ambiente, conseguimos reduzir gastos e melhorar o desempenho do resultado financeiro. Reputamos como positiva nossa performance quando comparada com o mercado e outras atividades”, comentou o CEO Regional da Mapfre no Brasil, Wilson Toneto.
Também no dia hoje foram divulgadas modificações na estrutura organizacional, entre elas a nomeação de Aristóbulo Bausela Sánchez como o novo CEO da Área Territorial LATAM, no lugar de Rafael Casas Gutiérrez, que se aposentará no fim de 2016. Atualmente, Aristóbulo Bausela é responsável máximo da Mapfre na Área Regional LATAM SUL, cargo no qual será substituído por Marcos Ferreira, que atualmente é CEO da Mapfre BB SH2, entidade que agrupa o negócio de Veículos, Seguros Gerais e Affinities no Brasil. Por último, Luis Gutiérrez Mateo, como novo CEO da MAPFRE BB SH2, no lugar de Marcos Ferreira. Atualmente, Luis Gutiérrez é o responsável máximo pela MAPFRE BHDL na República Dominicana.
“A transição, muitas vezes longa, na visão de nós, brasileiros, é uma prática da Mapfre alinhada com as melhores práticas de boa Governança Corporativa. A renovação de gerações e a mobilidade internacional dos executivos integram nossa estratégia e reforça nossa cultura organizacional”, comenta Toneto.
Este site utiliza cookies para aprimorar a sua experiência enquanto navega. Desses cookies, os que são categorizados como necessários são armazenados no seu navegador visto que são essenciais para o funcionamento básico do site. Nós também usamos cookies de terceiros que nos ajudam a analisar e entender como você usa o site — esses só são armazenados no seu navegador mediante a sua autorização. Você também tem a opção de cancelar esses cookies, mas isso pode impactar a sua experiência de navegação.
Cookies necessários são absolutamente essenciais para este site funcionar de forma apropriada. Esta categoria só inclui cookies os quais garantem funcionalidades básicas e recursos de segurança do site. Esses cookies não armazenam nenhuma informação pessoal.