Perdas globais causadas por desastres naturais em maio chega a US$ 7 bi

incendioRelease

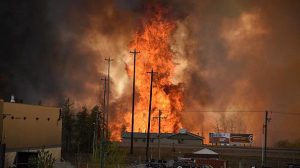
Ao menos US$ 7 bilhões – essa é a estimativa de quanto os desastres globais e eventos climáticos custaram em Maio de 2016 para seguradores e ressegurados. O último relatório lançado pela Aon Benfield – Global Catastrophe Recap Report – traz informações de que os incêndios que ocorreram em Alberta, no Canadá, se tornará o desastre com maior custo na história do país. As perdas seguradas, incluindo danos físicos e interrupções de negócios, deverão custar US$ 3,1 bilhões, enquanto as perdas econômicas totais devem somar mais US$ 1 milhão à conta.

O incêndio atingiu mais de 580 mil hectares de terra e destruiu, pelo menos, 10% da região do Fort McMurray, incluindo mais de 2,4 mil casas e outras estruturas. Surpreendentemente, não houve vítimas diretas a partir desse evento, isso foi garantido por uma enorme operação de evacuação em Alberta.

“A severidade dos danos do incêndio florestal em Fort McMurray é uma triste lembrança de como é significativo possuir riscos segurados. Uma vez que esse é o sexto incêndio florestal que, sozinho, alcança a casa de perdas de bilhões de dólares para as seguradoras, não há muitos precedentes de incêndios dessa magnitude”, afirmou Adam Podlaha, head global da companhia Impact Forecasting.

Já as chuvas e enchentes severas na Europa onde a tempestade Elvira varreu parte do norte do continente, entre os meses de maio e junho, causaram grandes danos na Alemanha, França, Áustria, Polônia e Bélgica, causando inundações em estações de metro nas principais capitais. As estimativas de sinistros iniciais das associações de indústrias da França e da Alemanha são de, pelo menos, pagamentos na casa dos US$ 2,3 bilhões, enquanto o dano econômico global está, provisoriamente, estimado em US$ 4,6 bilhões.

Maio também foi o mês em que cerca de cinco surtos severos de tempestades atingiram os Estados Unidos com perdas seguradas estimadas em US$ 1 bilhão. O ciclone Roanu levou chuvas torrenciais ao Sri Lanka, Índia Oriental, Bangladesh, Myanmar e China, tmabém em maio, atingindo aproximadamente 125 mil casas. A reconstrução desses locais é estimada em US$ 1,7 bilhão, mas as perdas seguradas são muito menores, levando em conta a baixa penetração do mercado nesses locais.

Há ainda outros desastres naturais que entram para a conta: Enchentes na Cina, Kenia, Tajiquistão, Afeganistão, Ruanda, Etiópia, Iemen, entre outros. Além dos terremotos registrados no Equador e na China, esse última com prejuízos que totalizam US$ 61 milhões.

Veja a importância de ter um seguro de responsabilidade civil

Economic growths indexFonte: Porto Seguro

Atualmente o Brasil possui uma frota com cerca de 70 milhões de automóveis e, a cada ano, são aproximadamente três milhões de novos veículos em circulação. Todo crescimento pode apresentar consequências e, com mais carros nas ruas, aumenta também o número de acidentes. Hoje, o número de vítimas de trânsito cresce cinco vezes mais do que a frota de veículos e, de acordo com informações do DPVAT, no país, ocorre aproximadamente um acidente com danos pessoais a cada 30 segundos.
O impacto que um acidente com danos corporais pode causar é um assunto bastante delicado. Por esse motivo, é fundamental que o motorista esteja preparado para qualquer tipo de incidente, pois tem a responsabilidade legal de indenizar os danos causados a eventuais vítimas e os custos envolvidos são geralmente altos.

Em casos envolvendo lesões, por exemplo, são considerados custos hospitalares, cirurgias, centros de recuperação, fisioterapia, tratamentos, equipamentos ortopédicos, home care, entre outras despesas. Em casos de invalidez ou morte, a indenização aos familiares e dependentes considera expectativa de vida da vítima, idade, renda mensal e número de dependentes, entre outras despesas. É preciso levar em consideração também o quanto são altos os custos dos tratamentos de saúde no país, principalmente se for necessária alguma cirurgia para casos mais graves.

Para ter mais tranquilidade em relação a possíveis acidentes, quando o motorista contrata o Seguro Itaú Auto, por exemplo, ele já conta com a garantia de RCF inclusa na apólice, com a cobertura de R$ 50 mil para danos corporais e também para danos materiais a terceiros. No entanto, na maioria das vezes, o valor da cobertura não é suficiente para cobrir as altas despesas que podem surgir num eventual acidente. É nesse ponto que uma boa proteção faz a diferença, e, por isso, é importante sempre avaliar se o valor da cobertura está de acordo, já que, com um pequeno investimento adicional no valor do seguro, é possível aumentar consideravelmente o valor da indenização. Veja abaixo alguns exemplos que mostram a importância de contratar uma extensão da cobertura de RCF:

A economia que o segurado pode ter

Casos concretos exemplificam o impacto financeiro da adesão à cobertura de RCF:

Caso 1

A vítima foi um homem de 26 anos, que trabalhava como motorista profissional com renda mensal de R$ 2 mil. O acidente infelizmente ocasionou a amputação de sua mão. O judiciário determinou que fosse pago à vítima uma indenização de R$ 228 mil. O responsável tinha seguro de automóvel com cobertura de danos a terceiros no valor de apenas R$ 50 mil. Por isso, teve que arcar com a diferença de R$ 178 mil.

Caso 2

Em outro exemplo, a vítima era um mestre de obras de 52 anos, com uma renda mensal de R$ 3,5 mil. Ele veio a falecer e deixou a mulher e dois filhos menores. O juiz determinou uma indenização à família da vítima de mais de R$ 260 mil. Neste caso, o motorista tinha seguro com danos a terceiros no valor de R$ 300 mil. Portanto, teve condições de arcar integralmente com as responsabilidades perante essa família.

Esse segurado pagou a mais do que o do primeiro caso para ter garantia de um valor maior para danos corporais a terceiros, em média R$ 16,00 por parcela (4 parcelas) ou pouco mais de R$ 0,17 centavos ao dia.

Adesão do RCF no Brasil

Segundo Marcelo Sebastião, diretor da Itaú Auto e Residência, a procura pela cobertura de Responsabilidade Civil Facultativa (RCF) teve um aumento no Brasil nos últimos anos. “As pessoas estão cada vez mais preocupadas com a própria responsabilidade social, e oferecer um serviço que cubra todas as despesas da vítima em casos de acidente é uma excelente opção de um produto diferenciado, que pode contribuir para cuidar do outro e evitar uma grande despesa no futuro”, afirma Marcelo Sebastião.

Para mais informações sobre as vantagens da cobertura de Responsabilidade Civil Facultativa, os porta-vozes do Itaú Auto e Residência estão à disposição.

Eduardo Grillo assume a diretoria comercial da Allianz

eduardo grilloEduardo Grillo assume a Diretoria Executiva da Divisão Comercial da Allianz Seguros e passa a ser membro do Comitê Executivo da companhia. Grillo está na seguradora há dez anos, tendo ocupado até então o cargo de diretor da Regional Sul.

Graduado em Administração de Empresas pela Faculdade Católica de Administração e Economia (FAE), em Curitiba, pós-graduado em Planejamento e Análise de Investimentos pelo Centro de Desenvolvimento Executivo FAE CDE e pós-graduado em Estratégia e Organização pela Universidade Federal do Paraná, Eduardo Grillo acumula 20 anos de sólida experiência em outras companhias de destaque do mercado segurador e financeiro.

Porto Seguro Residência disponibiliza equipe exclusiva para o atendimento em Campinas e Região

Porto-Seguro-logoFonte: Porto Seguro

Diante do compromisso com seus segurados, o Porto Seguro Residência ressalta que, logo que teve conhecimento sobre os incidentes ocorridos em Campinas e Região, mobilizou uma equipe, com profissionais da capital e da região atingida, para atuar nos reparos emergenciais e agilizar os processos de indenizações solicitadas por seus clientes.

Neste momento sensível para os segurados que tiveram seus patrimônios danificados, o Porto Seguro Residência reforça o seu compromisso em prestar serviços de qualidade, com agilidade e total apoio e suporte aos clientes.

Bradesco Seguros agiliza pagamento do seguro a moradores da região de Campinas afetados pelas chuvas

bradesco logoFonte: Grupo Bradesco Seguros

Em três dias de trabalho de sua equipe de técnicos na região de Campinas (SP), o Grupo Bradesco Seguros já abriu cerca de 100 processos para pagamento a seus segurados que tiveram, em suas residências e estabelecimentos comerciais e industriais, algum tipo de perda provocada pelo temporal que atingiu as cidades de Campinas, São Roque e Jarinu nos dias 4, 5 e 6 de junho.

O Grupo Segurador está realizando uma operação especial na região com 10 técnicos das áreas de vistoria e regulação de sinistro, a fim de agilizar os processos.

Somando, além dessas, as ocorrências monitoradas pelo Grupo Bradesco Seguros nos dias 1º, 2 e 3 de junho, nas cidades de São Paulo, Belo Horizonte e no sul do Espírito Santo – Cachoeiro de Itapemirim, Aracruz e São José do Calçado -, a estimativa total dos prejuízos a serem cobertos é de cerca de R$ 600 mil.

Liberty Seguros recebe Prêmio ABEMD por projeto de vídeos customizados para clientes

A Liberty Seguros foi reconhecida na 22a edição do Prêmio ABEMD, promovido pela Associação Brasileira de Marketing Direto, na Categoria Prata – Digital/Mobile, pelos vídeos de boas-vindas para clientes. Implementado em meados de 2015, o projeto inclui a criação de vídeos customizados para segurados que contratam ou renovam seguros de automóveis. O material, que tem pouco mais de um minuto e meio, facilita a consulta de informações sobre a apólice contratada e permite que o cliente acesse o Meu Espaço Cliente, onde ele pode se cadastrar para abrir e acompanhar sinistros, além de obter descontos e benefícios no clube de vantagens da seguradora.

“Para a Liberty Seguros, o atendimento excepcional aos clientes é fundamental. Isso nos incentiva a buscar constantemente maneiras inovadoras e práticas para interagir com eles, como os vídeos de boas-vindas”, diz Etienne Gonçalves, Gerente de Experiência Digital e Clientes. “Por isso, ficamos muito felizes com este reconhecimento da ABEMD, que mostra que estamos seguindo no caminho certo”, finaliza.

A agência responsável pela criação é a Marketdata. Desde a implementação do projeto, mais de 130 mil vídeos já foram enviados para clientes.

Multas regulatórias decorrentes de violações à proteção de dados são as maiores preocupações dos executivos

Release

Penalidades e multas regulatórias decorrentes de violações à proteção de dados estão entre as maiores preocupações na mente dos executivos de Tecnologia, Mídia e Telecomunicações (TMT) de acordo com nova pesquisa e ranking divulgado pela Willis Towers Watson (NASDAQ: WLTW), empresa global líder em consultoria, corretagem e soluções.

De acordo com o Índice de Risco TMT 2016 da Willis Towers Watson, os três principais riscos na América Latina são: 1 – multas e penalidades de proteção de dados; 2 – propriedade intelectual e quebra de patentes e 3 – concorrência e cumprimento da Lei Antitruste. Além disso, multas e penalidades de proteção de dados e propriedade intelectual e quebra de patentes foram classificadas também como os dois principais riscos a serem enfrentados pela indústria nos próximos 12 meses.

Risco no 1: Para a América Latina, o risco número 1 é a proteção de dados e multas, que acumula uma pontuação de risco de 45,6 (impacto x facilidade de gestão de risco). Em comparação com seus pares na América do Norte, que pontuam o risco em 61,7, isso não sugere uma ameaça insuperável. No entanto, a diferença de pontuação entre a gravidade do impacto (6,6/10) e a facilidade de gestão de risco (6,9/10) é intrigante, uma vez que sugere que as empresas não se sentem totalmente confiantes para conter o risco.

Riscos nos 2 e 3: Nos riscos 2 e 3, propriedade intelectual e quebra de patentes e concorrência e cumprimento da Lei Antitruste, mais uma vez a dificuldade de gestão excede o impacto do risco. No caso de concorrência e cumprimento da Lei Antitruste associada com fusões e aquisições, essa diferença é de 0,5 pontos, o que implica que as empresas da região não têm estratégias eficazes para controlar o cumprimento.

José Manuel Mercado, Líder da Indústria de TMT da Willis Towers Watson para a América Latina, diz: “Enquanto uma multa a partir de uma violação de dados é observada como uma prioridade em toda a indústria de TMT na América Latina, os três principais riscos indicam que a violação de propriedade intelectual e patente e a concorrência e cumprimento da Lei Antitruste estão acima de tudo no radar de risco da alta administração”.

Os dez principais riscos para as empresas de TMT da América Latina (figura 1) mostram um perfil diversificado de riscos, com cada uma das cinco tendências representadas. No entanto, analisando apenas para a composição dos três primeiros do ranking, sugere que a região tem uma preocupação significativa quanto à regulamentação e o risco legal (jurídico).

De acordo com a Willis Towers Watson, o foco na proteção de dados e potenciais responsabilidades está alinhado com a tendência global para as leis de privacidade e aplicação mais severas. A recente aprovação da Regulamentação de Proteção de Dados na região, seguindo preocupações internacionais e novos regulamentos na Europa – que reforça significativamente as penalidades para violação de dados e facilita reinvidações por parte dos indivíduos – destaca que as empresas devem manter o ritmo com as novas exigências regulatórias nacionais e internacionais.

Mercado complementa: “Como as legislações locais na América Latina estão sendo atualizadas para se alinhar ao novo ecossistema jurídico global, o desafio permanece na capacidade de gerenciar a complexidade de risco e de aumentar a identificação de ameaças para a alta cúpula e, com isso, cumprir a obrigação necessária de seguir boas práticas em toda a organização para enfrentar o impacto potencial de seus negócios”.

Enquanto a ameaça representada pelos ciberataques não está entre os três principais riscos para a indústria de TMT geral, ela está em 1º lugar no ranking para o setor de tecnologia. A Willis Towers Watson alerta as empresas que não ignorem o fato de que as vulnerabilidades cibernéticas podem acentuar outros riscos, tais como os que conduzem a multas e penalidades para proteção de dados. De acordo com o Índice, a digitalização e avanços tecnológicos são as tendências mais prováveis e que farão crescer o seu impacto sobre a indústria de TMT ao longo dos próximos dez anos.

A pesquisa global encontrou diferenças surpreendentes entre como as organizações de TMT em distintas regiões do mundo enxergam os riscos, com o “risco no 1” percebido variando significativamente em todo o mundo.

Comparando a região da América Latina com o setor global geral, os cinco principais riscos estão amplamente alinhados. No entanto, os riscos de nos 6 a 10 revelam um desvio significativo em relação à média global, sugerindo que as características da região reúnem um perfil de risco específico. Isto é evidenciado no 10º risco – Responsabilidades civis para profissionais de serviços / desempenho / produtos / contratos. Notavelmente, este risco é apenas o 38º mais grave para o setor como um todo.

Os líderes de TMT da América do Norte estão mais preocupados com a ameaça de legislação e processos de produtos de consumo. No Sul da Europa, a ameaça dos concorrentes novos e emergentes foi apontada como a principal preocupação na mente dos respondentes. No subcontinente indiano, o risco principal identificado está relacionado a sistemas de TI desatualizados e infraestrutura. Já os líderes da indústria da Ásia-Pacífico apontaram como risco principal os modelos de remuneração e prêmios não competitivos.

“O Risco para o setor de Tecnologia, Mídia e Telecomunicações é um caminho emocionante, cheio de desafios e oportunidades, à medida em que o aprimoramento da regulamentação avança em toda a região, evoluindo para um sistema mais abrangente e atualizado, em que a aplicação da lei é clara o suficiente para todas as partes, ajudando adequadamente a proteger as pessoas, interesses e bens da corporação. Entretanto, a gestão e soluções de risco são instrumentos fundamentais para fechar a lacuna entre as legislações e os riscos existentes em todo o mundo para melhor enfrentar a questão regulatória”, afirma Mercado.

O Índice de Risco de TMT da Willis Towers Watson 2016 foi compilado com respostas de 350 executivos (C-level) em todos os três setores, seus respectivos subsetores e em 11 regiões geográficas. Uma cópia completa da pesquisa, incluindo infográficos que podem ser reproduzidos mediante solicitação, está disponível para download na íntegra http://www.willis.com.br/media/1331/willis-towers-watson-tmt-risk-index-2016.pdf

Estudo destaca riscos envolvendo mudanças tecnológicas e modernização do setor de aviação

airlandeA Allianz Global Corporate & Specialty (AGCS), entidade de resseguros do Grupo Allianz, lança mais uma edição do seu estudo anual “Global Risk Dialogue”. Esta edição do relatório analisou como os avanços tecnológicos estão transformando diversos setores industriais e como os mesmos abrem espaço para novas oportunidades de inovação e riscos a serem cobertos. Na “internet das coisas”, por exemplo, serão afetados os modelos de negócios industriais, e é previsto que, até 2020, mais de 50 bilhões de devices estarão conectados.

Entre os destaques do estudo, é apresentado o avanço tecnológico no setor de aviação, com as operações de veículos híbridos. Como exemplo de caso, foi avaliado o Airlander 10, a maior aeronave do mundo, maior que um campo de futebol. O modelo, que é uma mistura de diversas aeronaves distintas, é mais silencioso e ecológico do que qualquer outro existente. A implementação deste modelo promete redefinir a indústria, e como é visto o uso comercial de veículos aéreos. O Airlander, de acordo com dados do estudo, mesmo que apresentado novos riscos, é um marco na segurança e avanço no setor – a aeronave tem capacidade de carga de mais de 10.000kg e chega a mais de 6.100 metros de altitude.

Conforme visto em alguns dos recentes estudos do Grupo, os riscos cibernéticos seguem mantendo-se como uma das principais tendências no setor. No Risk Dialogue, os casos analisados foram referentes às redes de energia de produção, sendo as mesmas: elétrica, tratamento de água e geração de energia em geral. Com o avanço tecnológico, estas redes de alimentação se mantêm interconectadas e, logo, vulneráveis a ataques cibernéticos terroristas ou ativistas. Em 2015, foram registrados 295 incidentes envolvendo sistemas de controle industrial – 20% maior, comparado ao ano anterior. Uma nova oportunidade de cobertura, também avaliada no estudo, foram montadoras, por conta das alterações que suas linhas de montagem sofreram com a automação de determinados cargos e funções.

Para download completo do relatório em inglês http://www.agcs.allianz.com/assets/PDFs/GRD/GRD_01_2016_EN.pdf

Alto custo e falta de expertise limitam crescimento do mercado segurado

Fonte: DCI, por Isabela Bolzani

Os altos preços e a falta de produtos especializados para segmentos de indústria, energia e óleo e gás, têm impedido a aceitação de seguros por grandes empresas do setor. Além da crise, a alta nos sinistros e má expertise deixam cenário difícil para seguradoras.

De acordo com Elias Junior, especialista de subscrição do Instituto de Resseguros do Brasil (IRB Brasil RE), em relação ao mercado petrolífero, por exemplo, apesar da capacidade de contenção de risco próxima a U$ 7 bilhões, a receita das seguradoras caiu 50% em três anos.

“O preço do barril acabou paralisando os investimentos e isso provocou uma redução também na arrecadação do prêmio de seguro. No entanto, os sinistros continuam acontecendo em proporções que impactam o mercado, sendo que, só no último ano, duas situações já representaram R$ 500 milhões arcados em sinistros”, identifica, sem detalhar essas situações.

Junior ressalta que o único motivo para o ramo ainda ter apresentado resultado positivo, foi a valorização cambial, uma vez que as apólices são emitidas em dólar, e a contabilização, feita na moeda local, ajuda no resultado final pelo prêmio não ganho.

Segundo dados da Confederação Nacional das Empresas de Seguros Gerais (CNseg), apesar de a arrecadação do mercado segurador em relação aos produtos de Responsabilidade Civil – um dos principais seguros voltados para executivos de altos cargos – ter apresentado alta de 17,7% em 2015 com relação a 2014, em abril, mostrou recuo de 23,08% ante março e, de 12,9% em relação a igual mês de 2015.

Para Angelita Maria Pereira, chefe da divisão de contratos, seguros e cadastro de fornecedores da Eletrosul, controlada pela Eletrobras, os atuais produtos presentes no mercado segurador não condizem com a realidade da demanda.

“É preciso tratar dos vários segmentos específicos, buscando as ansiedades de cada setor, principalmente porque quando se fala de grandes valores, isso pode inviabilizar a companhia e um seguro bem feito ajudaria bastante nessa questão”, explica Pereira.

Ela destaca que, além disso, a precificação dos seguros não condiz com o cenário de recessão, realidade em muitas empresas. “Riscos que não fazem parte do histórico da empresa, são bem mais difíceis de mensurar por não serem questões vivenciadas no dia a dia”, diz.

Segundo Dante José Santiago Tapioca, especialista em seguros da Neoenergia, a maior preocupação é que “os riscos estão muito mal subscritos” nas apólices. “Muitas vezes fomentamos, junto ao jurídico, questões necessárias para viabilizar uma negociação, mas não é fácil chegar a um consenso, principalmente porque as seguradoras não podem realizar a formação de uma franquia por meio de conveniência para ela”, completa.

Responsabilidade

De acordo com os especialistas, a tendência do mercado em relação aos riscos, é de atrelar a responsabilidade pessoal em contratos de gestão.

“Temos levado esses exemplos ao nosso executivo, para que eles também vejam a responsabilidade deles nesse cenário. Tivemos um sinistro, por exemplo, onde só os custos das despesas hospitalares foram de R$ 6 milhões. É algo caro, mas necessário, porque é um setor muito complexo”, diz Valéria Conrado Leite, gerente de riscos da AES Eletropaulo.

Para Pereira, a responsabilização do gestor é necessária porque “apesar do mercado ser regulado, as apólices de hoje, muitas vezes, não atendem os anseios dos setores elétricos, industrial e de óleo e gás”. “Além disso, os custos das indenizações estão aumentando muito nos últimos anos, e nem sempre só com terceiros, mas dentro da própria empresa também. Isso acaba trazendo reflexos importantes para o setor como um todo”, conta.

Liberty Seguros agiliza atendimento aos clientes atingidos pelas fortes chuvas no interior paulista

rio claroA Liberty Seguros implantou um plano de contingência para agilizar o atendimento aos segurados do interior de São Paulo, que recentemente foram afetados pelas fortes chuvas, granizo e ventos que causaram perda de bens.

A estrutura emergencial foi organizada em Rio Claro e Piracicaba, por conta da quantidade de sinistros abertos nas duas cidades. Entre os dias 27 de maio e 5 de junho foram comunicados, em 13 cidades do interior paulista, mais de 140 sinistros.

“Mobilizamos nossa equipe de peritos e rede de oficinas, para agilizar a regulação de sinistros principalmente dos casos de granizo. A previsão é finalizar o atendimento aos clientes e corretores até o fim do dia de hoje”, comenta Marcio Probst, diretor de Sinistros de Automóvel da Liberty Seguros.

“Nossos esforços estão direcionados a atender os clientes de forma acolhedora e descomplicada. Temos experiência em implantar planos de emergenciais para que o segurado sofra o mínimo de impacto e que seu bem seja reposto, consertado ou reconstruído, o mais rápido possível”, finaliza o executivo.