
 Fonte: Portal da CNseg
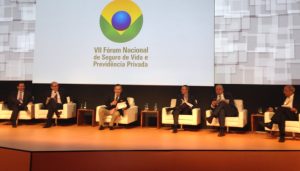
Como será o amanhã? Esse foi o tema do talk show que encerrou dois dias de debates sobre como o segmento de seguro de Vida e Previdência aberta deve se preparar para ter um futuro sustentável, com produtos adequados, preços acessíveis, consumidores satisfeitos e empresas capitalizadas. “Vocês precisam se comunicar de forma mais acessível, pois eu tive de consultar o manual de economia para entender o resumo do setor que me enviaram para que eu me preparasse para mediar essa discussão”, comentou Paulo Henrique Amorim, mediador do debate.
O comentário do jornalista contribuiu para promover um bate papo leve, sem os rebuscados termos técnicos que até pouco tempo atrás dominavam a comunicação do setor. Isso trouxe otimismo aos 500 participantes presentes no encerramento do VII Fórum Nacional de Seguro de Vida e Previdência Privada, que lutam para explicar à população a importância desses produtos, mas ainda esbarram na burocracia, na regulamentação e no conservadorismo, que dificultam implementar a simplicidade no programa de educação financeira para dois públicos vitais: o corretor de seguros, responsável por levar o produto ao consumidor, e a emergente classe C, ainda pouco familiarizada com jargões do setor.
Luciano Snel, presidente da Icatu Seguros e vice-presidente da FenaPrevi, que coordenou a organização do evento, afirmou que seu sonho é ver dados de previdência divulgados mensalmente, como hoje acontece na indústria automobilística. “Quando tivermos a imprensa divulgando que tantas pessoas ingressaram no sistema de previdência aberta, que passou a pagar tantas aposentadorias, como uma referência de indicador econômico e social, terei certeza de que conseguimos implementar boa parte do que queremos, que é levar à sociedade a importância do produto com o qual trabalhamos”.
De acordo com os participantes, há um longo caminho a percorrer para que o sonho de Snel se torne realidade. Osvaldo Nascimento, presidente da FenaPrevi, relatou que muito já foi feito desde a criação dos planos PGBL e VGBL. Apesar da difícil nomenclatura, as pessoas já se habituaram a associar as siglas a um plano de previdência. “Os planos estimularam o crescimento da previdência aberta pela padronização, facilitando a venda e fomentando a consciência da cultura de poupar no longo prazo. As empresas de previdência saíram de reservas de R$ 3 bilhões em 2003 para R$ 400 bilhões em 2013. E as projeções de crescimento para os próximos anos são muito otimistas”, comentou.
Com tantas mudanças no mundo e no Brasil, agora é preciso inovar e revisitar o arcabouço de regras do setor, afirmou o secretário executivo do Ministério da Fazenda, Diogo Oliveira. “O futuro nos remete a uma população mais educada financeiramente e com renda maior, o que cria demanda por produtos de vida e previdência.” Mas é preciso avançar nas discussões para resolver algumas questões importantes. Os desafios envolvem a modernização dos canais de distribuição e questões de “suitability”, termo em inglês que significa adequação, compatibilidade. “O consultor tem de identificar o perfil de risco do cliente para ofertar algo que ele precise e compreenda, considerando-se os riscos. Não é possível mais vender um fundo de renda fixa deixando o investidor pensar que é renda certa. Ele tem de entender que há volatilidade e que o fundo pode apresentar perdas”, frisou Oliveira, acrescentando que o grande objetivo do governo é que a previdência complementar sirva como amortecimento de perda de renda da população na aposentadoria.
Além de incentivar a educação financeira e ter o produto sob medida às necessidades do cliente, é preciso levar o plano de previdência a um número maior de pessoas. A saída para isso, segundo ele, está em tecnologia e redução de custos. “Temos atuado com a edição de regras para pagamentos remotos, via celular, por exemplo, bem como na simplificação das exigências do que tem de constar na papelaria dos produtos. Essas iniciativas facilitam a criação de produtos acessíveis, tanto em relação a preços como em oferta simplificada”, acrescentou.
Rever a questão da tributação dos produtos financeiros é um dos grandes desafios, segundo Oliveira. “Temos muitos títulos no mercado com características semelhantes e que estão submetidos a tributações distintas, criando conflitos quando olhados de forma conjunta. Esse é o ponto que deveríamos atacar na revisão da tributação”, enfatizou. “Consertar isso não é fácil, pois são contratos que estão em andamento e movimentam mais de R$ 1 trilhão. Mas é um desafio que teremos de enfrentar”.
Roberto Westenberger, superintendente da Susep, afirmou que há seis meses, desde que assumiu a autarquia, vem implementando um programa de modernização, solicitado na época de sua nomeação pelo ministro Guido Mantega. A rotina está em simplificar a vida das companhias de seguros ao mesmo tempo em que se aperta o cerco no que diz respeito a proteção do consumidor. “Estamos debruçados também no tema de auto-regulação dos corretores, uma vez que, entre as megatendências para os próximos 20 anos, temos a transferência do poder para o consumidor. Isso exige uma boa oferta por parte dos corretores, que, por sua vez, precisam de bons produtos para convencer o investidor a poupar e se proteger financeiramente dos riscos futuros. Apesar de estarmos felizes por vivermos mais, precisamos ter proteção financeira e seguradoras capitalizadas que assumam parte do risco da longevidade”.
Antonio Cassio dos Santos, ex-presidente da FenaPrevi e ex-CEO para a América Latina do grupo Zurich, alertou para a tendência mundial do setor de Previdência e Vida. Ele citou as consequências do aumento da longevidade e da queda dos ganhos financeiros. “As pessoas estão vivendo mais e a rentabilidade está cada dia mais apertada. O tratamento tributário, algo em debate no Brasil para produtos de vida e acumulação, tende a ser restritivo no mundo em função dos déficits acumulados pelos governos nesses últimos anos de crise financeira. Assim, o grande desafio no mundo está em como gerar lucro capaz de pagar os dividendos que os investidores esperam.”
Nos mercados emergentes, diz Santos, as classes C e D são as mais vulneráveis e que necessitam de cobertura de risco. No entanto, o acesso a essas pessoas é a chave do sucesso da operação. Segundo ele, a inovação na forma de cobrança é fundamental para baratear o custo e assim massificar a venda, tornando a carteira rentável para atrair o corretor. “Temos um céu de brigadeiro nos próximos quarto anos e a regulamentação do agente de vendas vai resolver boa parte da distribuição do mercado”, aposta, acrescentando que investir no cálculo do preço do seguro com base no comportamento das pessoas e não só na idade também é uma tendência para o futuro.
Para finalizar o debate, o presidente da FenaPrevi afirmou que graças ao diálogo entre seguradoras, corretores, clientes, órgãos reguladores e de defesa do consumidor tem sido possível aperfeiçoar o setor. “Temos um superintendente que é conhecedor do setor, o que faz com que as discussões sejam gratificantes. Mas o tripé que garantirá o futuro do nosso setor é a estabilidade da economia, a gestão dos indicadores como emprego e inflação e o respeito aos contratos”.