 Mais um passo foi dado para preparar a subsidiária brasileira do grupo alemão Allianz para atuar em microsseguro, segmento em que o grupo é líder mundialmente. Segundo Max Thiermann, presidente da Allianz Brasil, a expectativa é estar com tudo pronto em meados de 2011.
Segundo ele, a parte operacional para emissão de apólices está pronta. Mas é preciso preparar toda a parte de regulação de sinistros, que é a principal parte de todo o sistema de operação de uma seguradora de microsseguro. Outro ponto chave deste segmento é a distribuição de produtos. “Estamos sendo muito procurados por instituições financeiras voltadas para a classe de menor renda”, contou Thiermann.
Apenas 5% da população global é coberta por algum tipo de seguro. Nos 100 países menos desenvolvidos, a cobertura não chega a 3%. Mais de 4 bilhões de pessoas no mundo tem renda menor do que US$ 8 por dia e 2,6 bilhões vivem com menos de US$ 2 por dia. Este é um dos grandes públicos para o qual o grupo Allianz tem dedicado atenção na descoberta de suas necessidades e na criação de produtos que visem garantir a rota de crescimento das famílias mesmo diante de acidentes.
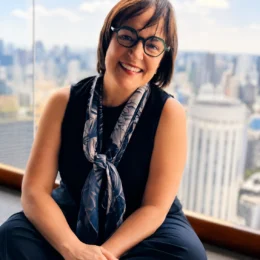
O potencial mundial de microsseguros é estimado em US$ 1,9 bilhão, relata o indiano Kamesh Goyal (foto), executivo da Bajaj Allianz Insurance Company, no Fórum Internacional de Seguros para Jornalistas, promovido pela Allianz Brasil, em São Paulo. Atualmente, estima-se em US$ 60 milhões o volume de prêmios de microsseguros em todo o mundo. Mas esta estatística se mostra equivocada quando se observa o faturamento da Allianz. Só a subsidiária da Índia tem US$ 50 milhões em microsseguros e pretende superar os US$ 100 milhões em prêmios em 2011.
O maior mercado de microsseguros hoje no mundo é a Índia, um país que tem uma enorme desigualdade social e com sistema de seguridade social praticamente inexistente. Cerca de 90% da população da Índia, 950 milhões de pessoas, não tem qualquer tipo de cobertura de seguro. Isso representa um mercado inexplorado de US$ 2 bilhões, segundo estudo do Programa das Nações Unidas para o Desenvolvimento (PNUD).
A Allianz é a maior seguradora neste nicho de negócio, onde atua desde 2004. São mais de 3,8 milhões de clientes na Índia, Indonésia, África e América Latina. A Allianz conta com mais de 2 milhões de segurados em vida e 34 mil em saúde, com atendimento em 16 dos 28 estados da Índia, com produtos vendidos a um preço de US$ 2 a US$ 4.
Mais de 50% das 83,9 milhões de famílias de agricultores da Índia estão excluídos dos serviços formais como dos informais. Apenas 27% das famílias têm acesso a fontes de crédito formais e 66% das famílias são completamente excluídas de qualquer tipo de serviços financeiros e sequer possuem uma conta bancária. “São justamente as pessoas com menos recursos que estão mais expostas ao risco”, diz.
Segundo ele, isto significa uma grande oportunidade para a Allianz. Apenas 5% da população indiana tem alguma cobertura de seguro saúde e a previdência social é praticamente inexistente. “Este é um tipo de segmento totalmente diferente. Não é tanto no sentido operacional e sim de comportamento”, conta.
A Allianz vem desenvolvendo este mercado desde 2004, mas começou a operar efetivamente em 2007. Conseguiu grandes avanços. No ciclone Nisha, em 2008, por exemplo, mais de 95% da população não tinha seguro. E os que tinham consumiram indenizações de US$ 800 mil, equivalente a mais de dez vezes o prêmio cobrado. A Allianz pagou mais de 14,5 mil indenizações de saúde e residencial.
O executivo destaca que há grandes desafios, principalmente para o desenvolvimento de produtos de vida. Em vida, a Allianz pagou na Índia mais de 4,3 mil indenizações, totalizando 9 milhões de rúpias em 2008 e mais de 13 mil em 2009, com valores de 10 milhões de rúpias.
“É preciso criar produtos simples e de fácil entendimento, uma vez que a maioria da população é analfabeta e sem documentos para confirmar idade, saúde ou escolaridade”, conta. Boa parte da população também tem renda inconstante, o que pode gerar uma inadimplência acima da média.
Qualquer problema de saúde pode inviabilizar o pagamento da apólice. Por isso a proteção de saúde é uma das primeiras a ser desenvolvida, para manter o beneficio em caso de doenças. As pessoas vivem em condições críticas, sem condições sanitárias e muito expostas a vulnerabilidades. “O pagamento de indenização tem de ser rápido, pois muitas vezes ele é que vai salvar a vida do cliente”, diz, acrescentando que há muito para as seguradoras fazerem no local para melhor a saúde destes consumidores.
Outro desafio é manter a estrutura de custo operacional totalmente enxuta, uma vez que o preço viável a ser cobrado mensalmente para o desenvolvimento deste nicho é de US$ 1. Uma das formas de baratear o custo é a distribuição dos produtos, diz o executivo. “É preciso ter parceiros com acesso a essa clientela e que compreendam o que ela quer e do que precisa”, enfatiza Goyal.
Segundo ele, este agente tem de estar envolvido em outra atividade. A distribuição de seguro não deve ser o único negócio. “Eles têm de estar envolvido na regulação e liquidação do sinistro”. Por isso, a Allianz tem parcerias com vários parceiros, sendo as cooperativas as principais.
Em dois anos, a Allianz não atingiu o break even da operação, ou seja, o ponto de equilíbrio em rentabilidade. Segundo ele, este ano o microsseguro deverá crescer mais de 15% e a meta é conseguir US$ 100 milhões em prêmios no médio prazo.
O especialista em microsseguro enfatiza que este é um nicho de negócios que traz uma grande oportunidade para as seguradoras. “Mas é preciso ter uma nova mentalidade, o que é micro varia de lugar para lugar e, principalmente, esteja sempre preparado para as surpresas”, finaliza.


Prezados,
a pessoa que aparece na foto não é o presidente da Allianz do Brasil e sim da Bajaj Allianz India.
Prezados,
a pesoa que aparece na foto não é o presidente da Allianz do Brasil e sim da Bajaj Allianz India.