
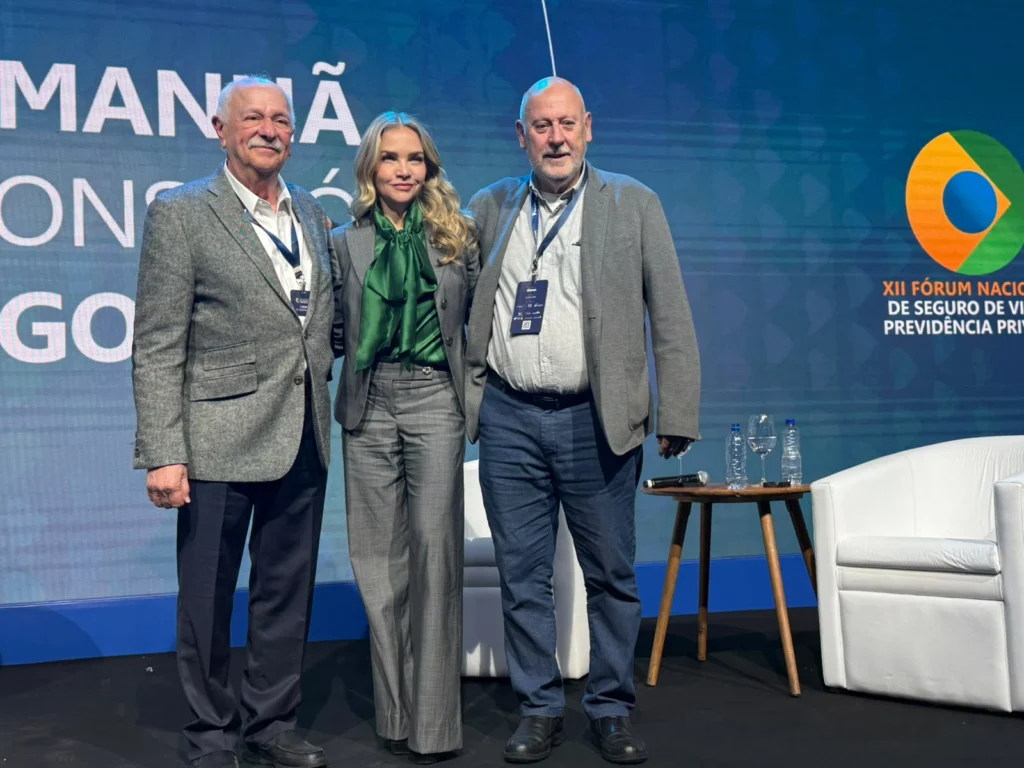
A criação de uma renda mínima para idosos, a reformulação do INSS e a ampliação da capitalização estão no centro de duas propostas de reorganização da Previdência brasileira apresentadas nesta quarta-feira, 16 de setembro, durante o XII Fórum Nacional de Seguro de Vida e Previdência Privada, promovido pela Fenaprevi, em São Paulo.
Os modelos foram apresentados pelos economistas Paulo Tafner, diretor-presidente do Instituto Mobilidade e Desenvolvimento Social (IMDS) e pesquisador associado da Fipe, e Hélio Zylberstajn, professor sênior da FEA-USP. Embora tenham diferenças nas regras de contribuição, no cálculo dos benefícios e na transição, ambos propõem combinar uma proteção básica para idosos com benefícios contributivos e mecanismos de acumulação de recursos para a aposentadoria.
O debate ocorre em meio ao envelhecimento da população brasileira e às transformações nas relações de trabalho, que desafiam o financiamento de um sistema baseado principalmente nas contribuições de trabalhadores e empregadores. As propostas foram apresentadas para discussão e não representam uma reforma anunciada pelo governo.
Paulo Tafner apresentou um modelo de nova Previdência organizado em quatro pilares: renda básica para idosos, benefício contributivo por repartição, utilização do FGTS como poupança previdenciária e previdência complementar voluntária.
A proposta prevê a convergência do INSS e dos regimes próprios em um sistema único, com regras aplicáveis também a servidores estatutários e militares. Um dos objetivos é ampliar a cobertura para trabalhadores que hoje contribuem de maneira irregular ou estão fora do sistema, como autônomos, informais, microempreendedores individuais e profissionais contratados como pessoas jurídicas.
O primeiro pilar seria uma renda básica de R$ 900 mensais, concedida a partir dos 70 anos, independentemente de contribuições anteriores. O benefício seria financiado por tributos sobre bens e serviços. A proposta também contempla pessoas com deficiência.
O segundo pilar corresponderia a uma versão reformulada do atual INSS. Os trabalhadores contribuiriam com 8% sobre uma base de referência. Para os autônomos, seria possível escolher essa base, de modo a adequar o recolhimento à capacidade financeira e permitir períodos de interrupção das contribuições.
O benefício contributivo teria teto de R$ 2.700. Somado à renda básica, o pagamento público poderia alcançar R$ 3.600 mensais, nos valores de referência utilizados na apresentação.
A proposta estabelece aposentadoria aos 70 anos e prevê critérios de tempo de contribuição diferenciados para homens e mulheres. O valor do benefício contributivo dependeria do histórico de recolhimentos, enquanto a renda básica seria assegurada independentemente desse histórico.
A intenção, segundo o economista, é reduzir o valor máximo pago pelo sistema público e ampliar o número de pessoas protegidas. Para viabilizar a mudança, Tafner propõe reconhecer as contribuições já realizadas por meio de uma unidade previdenciária de valor, que serviria de referência para calcular os direitos acumulados pelos trabalhadores durante a transição.
Os atuais aposentados teriam seus benefícios preservados por um fundo de transição, financiado principalmente pelas contribuições patronais existentes, além de outras fontes que poderiam ser utilizadas conforme a necessidade.
Uma das principais mudanças do modelo de Tafner está no terceiro pilar, que transformaria o FGTS em um instrumento de acumulação previdenciária. A conta seria vinculada ao CPF do trabalhador, e não a cada contrato de emprego. O empregador continuaria contribuindo com 8%, mas os recursos passariam a ter rendimentos de mercado e poderiam ser utilizados tanto em situações de desemprego quanto na formação de renda para a aposentadoria.
Ao se aposentar, o trabalhador poderia utilizar o saldo acumulado para adquirir uma renda vitalícia no mercado. O modelo também prevê a possibilidade de utilização de recursos para a contratação de seguros de vida e acidentes, conforme regras específicas.
O quarto pilar seria formado pela previdência complementar voluntária. Tafner propõe tratamento tributário uniforme para esses planos, independentemente do modelo de declaração do Imposto de Renda adotado pelo contribuinte. A ideia é ampliar o alcance da previdência complementar sem tornar obrigatória a contratação desses produtos.
O economista defendeu que a reorganização do sistema precisa enfrentar simultaneamente os desafios demográficos e as mudanças no mercado de trabalho. Com o avanço da informalidade e de modalidades de contratação fora da folha tradicional de salários, o modelo atual encontra dificuldades para incorporar parte dos trabalhadores ao financiamento previdenciário.
Hélio defende capitalização obrigatória e redução da taxa de reposição
Hélio Zylberstajn apresentou uma proposta que também combina proteção básica, benefício contributivo e capitalização, mas estabelece uma mudança mais profunda na forma de financiamento das aposentadorias das novas gerações.
O economista defendeu a redução da taxa de reposição do sistema de repartição — indicador que relaciona o valor da aposentadoria à renda recebida durante a vida profissional — e a introdução gradual de contas individuais de capitalização. A proposta prevê uma renda básica universal para idosos, com valor inferior ao salário mínimo, acompanhada de um benefício adicional vinculado ao histórico contributivo.
Pelo modelo apresentado, cada ano de contribuição acrescentaria um percentual ao benefício. O objetivo é estabelecer uma diferença entre a renda recebida por quem nunca contribuiu e aquela destinada a quem participou do financiamento do sistema durante a vida profissional. Hélio também propõe mudanças nas idades de aposentadoria e mecanismos de compensação para as mulheres que tiveram filhos.
Em vez de compensar o impacto da maternidade exclusivamente por meio da redução da idade mínima, o economista defende a concessão de um crédito previdenciário equivalente a um ano e meio de contribuição por filho, limitado a três filhos. A medida busca reconhecer os efeitos da maternidade sobre a trajetória profissional das mulheres, especialmente em relação ao tempo de participação no mercado de trabalho e à acumulação de contribuições.
Outra mudança apresentada por Hélio envolve a separação entre os benefícios programados de aposentadoria e as coberturas relacionadas a riscos, como morte e invalidez. Na proposta, o sistema previdenciário ficaria concentrado na aposentadoria, enquanto os benefícios associados a eventos de risco seriam transferidos para mecanismos de seguro.
A alteração abriria espaço para maior participação do mercado segurador na oferta dessas coberturas, com produtos destinados à proteção dos trabalhadores e de suas famílias. A capitalização seria obrigatória para os novos participantes, com implementação gradual para os trabalhadores que já estão no mercado.
Os mais jovens ingressariam integralmente no novo sistema, enquanto faixas etárias intermediárias teriam benefícios calculados parcialmente pelas regras atuais e parcialmente pelas novas regras. O economista também propõe utilizar parte dos recursos vinculados ao FGTS na formação de contas individuais para a aposentadoria.
A intenção é reduzir a dependência do financiamento entre gerações, preservando uma camada pública de proteção social e introduzindo uma parcela do benefício vinculada aos recursos acumulados individualmente.
Segundo a apresentação, o modelo busca alcançar uma taxa média de reposição próxima de 65%, considerando a combinação dos diferentes componentes previdenciários. O percentual é uma estimativa da proposta, não uma garantia de benefício individual.
Eduardo Giannetti: sem produtividade, Brasil não conseguirá financiar o envelhecimento da população
O economista Eduardo Giannetti alertou que o rápido envelhecimento da população brasileira exigirá mudanças na Previdência e ganhos expressivos de produtividade. Para ilustrar a transição demográfica, comparou a estrutura etária do país a três figuras: a pirâmide, com muitos jovens e poucos idosos; o barril, associado ao bônus demográfico; e o cogumelo, fase em que o Brasil está entrando, com uma base cada vez mais estreita de jovens e uma população idosa crescente.
“Se não aumentarmos a produtividade do trabalho no Brasil, não tem como financiar renda para quem está no topo do cogumelo”, afirmou. Segundo Giannetti, o país precisa investir em máquinas, equipamentos, tecnologia, educação e qualificação profissional, além de fortalecer instituições capazes de direcionar recursos para atividades mais produtivas. Ele destacou que um ano de trabalho em países de alta renda pode gerar valor econômico de quatro a cinco vezes superior ao produzido em países de renda média, como o Brasil.
O economista apontou dois fatores que agravam o desafio previdenciário: a transição demográfica, mais acelerada do que se projetava, e as mudanças no mercado de trabalho, que ampliam o contingente de pessoas economicamente ativas sem contribuições regulares à Previdência. Para ele, é necessário distinguir a proteção social garantida pelo Estado da renda complementar formada pela poupança individual. “Precisamos separar com absoluta clareza o que é rede de proteção social […] e o que é propriamente previdência capitalizada”, defendeu.
Na avaliação de Giannetti, cabe ao Estado assegurar uma renda básica que proteja os idosos da pobreza, enquanto a manutenção do padrão de vida na aposentadoria dependeria cada vez mais da poupança acumulada ao longo da carreira. Por isso, defendeu que o planejamento previdenciário comece no início da vida profissional. “Poupança previdenciária não é alguma coisa que você começa a pensar aos 40, 50 anos. É alguma coisa que tem que acompanhar desde o primeiro dia em que a pessoa entrou no mercado de trabalho.”
Fenaprevi alerta para urgência do debate
A avaliação de Molina sobre as dificuldades de aprovação de uma reforma no curto prazo contrasta com o senso de urgência manifestado pelo presidente da Fenaprevi, Edson Franco, durante a coletiva de imprensa do evento.
Franco afirmou que o envelhecimento da população e as transformações nas relações de trabalho pressionam o financiamento do INSS e reduzem o tempo disponível para uma transição que preserve os direitos e as expectativas dos atuais participantes.
“A janela de oportunidade que existe para que nós possamos criar um novo sistema previdenciário, sem quebra da expectativa de direitos das pessoas que estão no sistema, está se fechando”, declarou.
O dirigente defendeu que o debate sobre alternativas ao modelo atual seja aprofundado pelo governo e pela sociedade civil, incluindo propostas que combinem proteção pública, redistribuição de renda e capitalização.
A discussão também ganha relevância diante dos resultados da pesquisa Fenaprevi/Datafolha divulgada no evento. O levantamento mostrou que 59% dos brasileiros que ainda trabalham gostariam de se aposentar até os 60 anos, mas apenas 28% acreditam que conseguirão realizar esse desejo.
Para Franco, a distância entre a expectativa de aposentadoria e a realidade financeira reforça a necessidade de ampliar o planejamento previdenciário e discutir a sustentabilidade do sistema público.
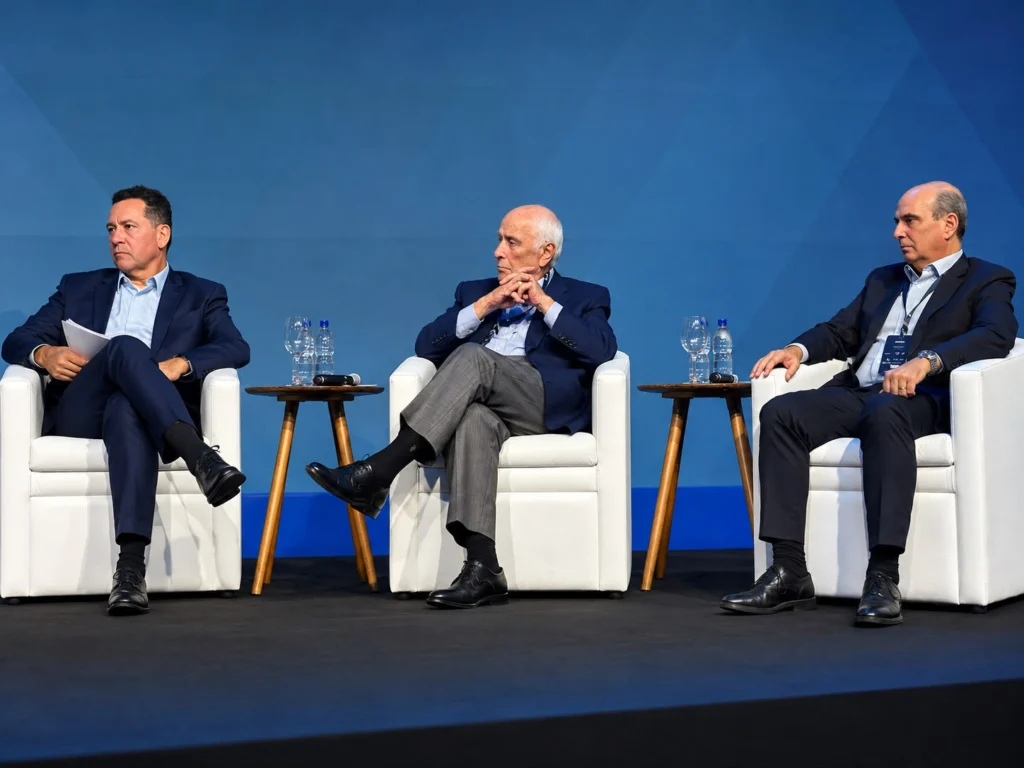
O empresário Nilton Molina, referência do mercado brasileiro de seguros de vida e previdência, defendeu a criação de uma renda mínima para idosos, independentemente do histórico de contribuições, e afirmou que o principal desafio para a construção de um novo sistema previdenciário é mobilizar a sociedade. Segundo ele, propostas para adaptar a Previdência às mudanças demográficas e às novas relações de trabalho são discutidas há décadas, mas ainda não conseguiram avançar.
Molina destacou a convergência entre os modelos apresentados pelos economistas Paulo Tafner e Hélio Zylberstajn, especialmente na criação de uma proteção básica financiada por impostos, combinada com benefícios contributivos e mecanismos de capitalização. “As duas propostas são equivalentes no seu propósito. E as duas criam, na verdade, uma renda mínima do idoso financiada por impostos gerais”, afirmou em entrevista após o painel.
Para o empresário, essa proteção é necessária diante do crescimento de modalidades de trabalho que não garantem contribuições previdenciárias regulares. Ele citou o exemplo dos profissionais autônomos que emitem notas fiscais e podem optar por não contribuir continuamente para o sistema público. Na sua avaliação, essas pessoas não deveriam ficar sem uma renda básica na velhice. “Eu acho que a renda mínima faz todo sentido em qualquer modelo”, declarou.
Molina lembrou que participou, na década de 1990, de discussões sobre um estudo desenvolvido pela Fipe que propunha um novo sistema de Previdência Social para um novo perfil de trabalhador. Segundo seu relato, a proposta foi retomada em diferentes momentos e apresentada a sucessivos governos, sem produzir a transformação pretendida. “Por que nós nunca conseguimos sensibilizar a sociedade? Esse é o ponto”, questionou.
Para ilustrar a dificuldade de compreensão sobre o funcionamento da Previdência, Molina relatou uma conversa com pessoas recém-aposentadas durante um aniversário, há alguns anos. Um dos participantes reclamou que recebia cerca de R$ 5 mil de aposentadoria, apesar de ter encerrado a carreira com salário de aproximadamente R$ 50 mil. Outro apresentou uma comparação semelhante entre sua última remuneração e o benefício recebido.
Segundo Molina, os relatos mostravam a expectativa de que a aposentadoria pública reproduzisse a renda do fim da carreira, sem uma compreensão clara da relação entre as contribuições realizadas, as regras previdenciárias e o financiamento dos benefícios. Ao tentar explicar essa diferença, contou que encontrou resistência entre os interlocutores.
A experiência reforçou sua avaliação de que uma nova Previdência dependerá não apenas de soluções técnicas, mas também de um esforço de comunicação e educação previdenciária para esclarecer o que o sistema público pode oferecer e qual deve ser o papel da poupança complementar na formação da renda futura.
Molina observou que os modelos apresentados por Tafner e Zylberstajn preservam uma estrutura pública contributiva, embora com benefícios mais limitados, e ampliam a participação dos mecanismos complementares de formação de renda.
Questionado sobre a possibilidade de aprovação de uma reforma estrutural no próximo mandato presidencial, manifestou ceticismo. Em sua avaliação, a discussão poderá avançar apenas em um horizonte posterior, possivelmente a partir de 2030. Para o empresário, portanto, o desafio vai além de formular uma proposta previdenciária: será necessário construir entendimento social sobre as limitações do modelo atual e a importância de preparar a população para uma aposentadoria financiada por diferentes fontes de renda.
Adiar reforma da Previdência mantém pressão sobre contas públicas e amplia desigualdades
A economista Ana Paula Vescovi defendeu que o Brasil retome com urgência a discussão sobre uma nova reforma da Previdência. Para ela, a mudança aprovada em 2019 foi importante, mas insuficiente para corrigir os desequilíbrios financeiros e as diferenças entre os regimes previdenciários. As transformações no mercado de trabalho, especialmente entre os mais jovens, acrescentam um novo desafio ao financiamento do sistema. “A reforma de 2019 foi muito importante, mas a gente sabia que ela não foi suficiente. Foi aonde conseguimos chegar em termos de esclarecimento e engajamento da sociedade”, afirmou durante o painel.
Ana Paula organizou sua análise em três questões: o custo fiscal de manter os desequilíbrios, as desigualdades entre os regimes e a necessidade de adaptar a Previdência às novas formas de trabalho. Segundo os números apresentados pela economista, os déficits somados do Regime Geral de Previdência Social (RGPS) e dos regimes próprios dos servidores públicos representam entre 3,5% e 4% do Produto Interno Bruto (PIB). Na avaliação dela, esses recursos poderiam ampliar a capacidade de investimento do Estado caso o sistema contributivo estivesse equilibrado.
A economista relacionou a pressão previdenciária às dificuldades de estabilização da dívida pública e à manutenção de juros elevados. Para ela, o desequilíbrio restringe o espaço orçamentário para investimentos em infraestrutura, educação e segurança pública, além de comprometer a capacidade de financiamento do desenvolvimento econômico.
Outro ponto destacado foi a diferença de financiamento entre os regimes. Ana Paula citou estimativas de necessidade de recursos adicionais por contribuinte que variam de aproximadamente R$ 9 mil no regime geral a R$ 70 mil nos regimes próprios dos servidores públicos, chegando a R$ 130 mil no caso dos militares e a R$ 270 mil no regime do Distrito Federal.
Os valores foram apresentados pela economista como exemplos das disparidades entre os sistemas. Ela defendeu que uma nova reforma enfrente essas diferenças, em vez de concentrar os ajustes apenas sobre os trabalhadores vinculados ao INSS.
O terceiro desafio, segundo Ana Paula, é o comportamento das novas gerações diante do mercado de trabalho. A economista observou que o empreendedorismo, a tecnologia e a preferência por relações profissionais mais autônomas podem reduzir a participação dos jovens em um sistema baseado na contribuição regular de trabalhadores formais.
Ela alertou que integrantes da geração Z podem optar por formar sua própria poupança, inclusive por meio de produtos de previdência complementar, sem necessariamente contribuir para o regime público na mesma proporção das gerações anteriores. Essa mudança, em sua avaliação, pode agravar o desequilíbrio de um sistema fundamentado na solidariedade entre gerações.
Ana Paula defendeu que o debate previdenciário seja associado a uma agenda mais ampla de desenvolvimento, capaz de liberar recursos públicos para investimentos e oferecer aos jovens perspectivas de segurança financeira compatíveis com as novas formas de trabalho.
Para a economista, o desafio não se limita à aprovação de novas regras de aposentadoria. É necessário construir um sistema que combine equilíbrio financeiro, maior equidade entre os regimes e capacidade de incorporar trabalhadores com trajetórias profissionais cada vez menos tradicionais. “Eu acho que são esses os desafios para a gente poder começar a discutir ontem o que seria uma nova etapa de reforma da Previdência brasileira”, concluiu.
CNseg defende mobilização nacional para discutir nova Previdência
O presidente da Confederação Nacional das Seguradoras (CNseg), Dyogo Oliveira, defendeu a criação de uma estrutura institucional permanente para conduzir o debate sobre uma nova Previdência no Brasil. Para ele, o setor segurador pode contribuir com propostas e conhecimento técnico, mas a discussão precisa envolver toda a sociedade, sem ser apresentada como uma agenda comercial das seguradoras.
Durante o XII Fórum Nacional de Seguro de Vida e Previdência Privada, nesta quarta-feira, 16 de setembro, em São Paulo, Dyogo afirmou que é necessário comunicar às novas gerações os riscos de depender exclusivamente das regras atuais de aposentadoria.
“A gente precisa ser honesto com eles e dizer: você não vai se aposentar. Tenha clareza disso, porque o sistema atual está falido”, declarou, referindo-se aos trabalhadores com menos de 30 ou 35 anos. A afirmação expressa a avaliação do dirigente sobre a sustentabilidade do modelo atual, e não uma previsão de que esses trabalhadores necessariamente ficarão sem aposentadoria.
Dyogo argumentou que a Previdência foi estruturada para uma realidade demográfica e trabalhista muito diferente da atual. Segundo os números apresentados por ele, o Brasil tinha quatro contribuintes para cada aposentado em 1980. Atualmente, essa relação seria de 1,8 e poderia cair para 1,5 em 2032.
O aumento da longevidade também pressiona as despesas. O presidente da CNseg citou que a expectativa de vida adicional aos 60 anos passou de 16 anos, em 1980, para aproximadamente 22 anos atualmente, ampliando o período médio de pagamento dos benefícios. Para o dirigente, as mudanças demográficas, a redução do número de filhos por família e as novas relações de trabalho exigem uma revisão da maneira como a sociedade financia a aposentadoria.
O principal encaminhamento defendido por Dyogo é a criação de uma instância dedicada a manter o tema em discussão. Ele citou a experiência da reforma tributária para argumentar que mudanças estruturais precisam de articulação contínua com a academia, a imprensa, o Congresso e outros setores da sociedade. “A gente precisa criar uma institucionalidade. Isso não pode ser uma coisa individual do mercado segurador. Tem que ser multissetorial, algo que vá conduzir essa discussão de modo permanente”, afirmou.
Dyogo ressaltou que as propostas apresentadas pelos economistas Paulo Tafner e Hélio Zylberstajn devem ser tratadas como contribuições ao debate nacional, e não como um projeto fechado do mercado segurador. Embora o setor disponha de produtos de proteção e acumulação que poderiam participar de um novo modelo previdenciário, ele considera necessário separar o interesse comercial da discussão sobre a sustentabilidade do sistema.
O presidente da CNseg também defendeu uma mudança na comunicação com a população. Em sua avaliação, concentrar o debate nos déficits previdenciários e nas contas públicas não será suficiente para mobilizar a sociedade. É preciso demonstrar como as transformações afetam diretamente a renda futura dos trabalhadores.
Ao concluir, Dyogo afirmou que a responsabilidade pela aposentadoria precisará ser compartilhada de maneira diferente entre o Estado e os indivíduos, com maior atenção à formação de reservas ao longo da vida. “A atribuição estritamente, exclusivamente ao Estado de cuidar da renda do idoso não é mais possível. A gente vai ter que cuidar das nossas próprias reservas e da nossa própria renda para o futuro”, declarou.
A manifestação reforça o ponto central do painel: além de discutir regras de contribuição, benefícios e capitalização, uma nova reforma dependerá da construção de entendimento social sobre a necessidade e os objetivos das mudanças.
Abrapp propõe uma nova previdência vinculada ao CPF para incluir trabalhadores de aplicativos e informais
O diretor-presidente da Associação Brasileira das Entidades de Previdência Complementar (Abrapp), Devanir Silva, defendeu a criação de um novo modelo previdenciário capaz de incluir trabalhadores que estão fora dos mecanismos tradicionais de proteção social. A proposta prevê planos de contribuição definida vinculados ao CPF, permitindo a formação de reservas mesmo quando o profissional muda de atividade ou fica temporariamente sem trabalho.
Durante o XII Fórum Nacional de Seguro de Vida e Previdência Privada, Devanir citou o exemplo dos entregadores por aplicativo, que podem perder simultaneamente a renda e o instrumento de trabalho em caso de acidente ou problema com a motocicleta. Para esse público, ele propôs combinar previdência complementar e acesso ao microcrédito, permitindo tanto a formação de poupança quanto a renovação dos equipamentos necessários à atividade profissional.
No modelo apresentado, pequenas contribuições poderiam ser depositadas diretamente em uma conta vinculada ao CPF do trabalhador. Até mesmo as gorjetas recebidas pelos entregadores poderiam alimentar essa reserva. “Essa gorjeta que nós damos lá na sexta-feira, da pizza, vai para o CPF dele. Isso vai garantir proteção”, exemplificou.
Segundo Devanir, a infraestrutura tecnológica necessária já existe no Brasil. Por meio do celular, o trabalhador poderia acompanhar os depósitos e a evolução de sua reserva previdenciária.
O principal obstáculo, na avaliação do dirigente, é regulatório. Ele afirmou que seria necessário assegurar que os depósitos realizados nesse modelo não caracterizem automaticamente uma relação de emprego. Segundo Devanir, já existem projetos de lei em discussão no Congresso sobre o tema.
O presidente da Abrapp também chamou a atenção para os efeitos da informalidade e da pejotização sobre a arrecadação previdenciária. Ele defendeu mecanismos que ampliem a inclusão dos trabalhadores e, ao mesmo tempo, fortaleçam as fontes de financiamento do sistema.
Para Devanir, o Brasil precisa abandonar a lógica de sucessivas reformas pontuais e construir um novo modelo de Previdência como projeto de longo prazo. Ele argumentou que as mudanças paramétricas realizadas ao longo das décadas têm prazo de validade porque não enfrentam integralmente as transformações demográficas e do mercado de trabalho. “Nós não precisamos mais falar em reforma. Precisamos falar de uma nova Previdência e precisamos falar em uma Previdência que seja um projeto de país”, afirmou.
O dirigente ressaltou que a construção desse sistema exigirá continuidade entre diferentes governos, já que os resultados de uma mudança estrutural deverão aparecer ao longo de vários anos. Na avaliação de Devanir, o objetivo deve ser garantir proteção também às pessoas que produzem e geram riqueza, mas permanecem excluídas dos mecanismos de distribuição de renda e de cobertura previdenciária.